Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Bei diesem Weg zahlt nicht deine Bank, sondern dein Mobilfunkanbieter — er legt den Betrag aus und holt ihn später über die Rechnung oder das Guthaben wieder ein. Das ist bequem und hat zwei Eigenschaften, die man vorher kennen sollte: Der Betrag kann auf demselben Weg nie zurückkommen, und bei der Prüfung des Zahlungsmittels vor der ersten Auszahlung bricht die Kette an einer Stelle, die sich nicht reparieren lässt.
Kein Zahlungskonto, sondern ein Kauf auf Rechnung
Der Mobilfunkanbieter legt aus und holt den Betrag später ein — ein Rückkanal ist in dieser Kette nicht vorgesehen
Technisch ist das hier keine Zahlung im Sinne eines Kontos, von dem etwas abgeht. Es ist ein Kauf, den dein Mobilfunkanbieter für dich vorstreckt und danach zusammen mit Grundpreis und Verbindungen abrechnet. Im Fachjargon heißt das Drittanbieterabrechnung: Ein fremder Anbieter stellt eine Leistung in Rechnung, und der Mobilfunkanbieter übernimmt das Einziehen.
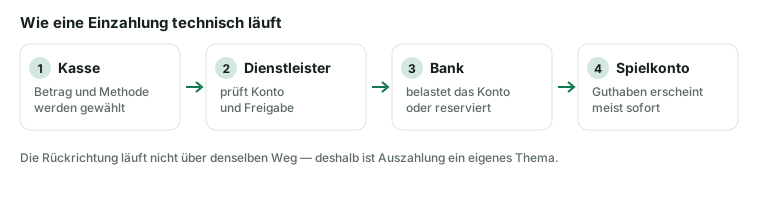
Deshalb sieht der Vorgang an der Kasse ungewöhnlich schlank aus. Keine Kartennummer, kein Bankzugang, keine Freigabe durch ein Institut — meist nur die Rufnummer und eine Bestätigung per Code oder Klick, manchmal sogar nur die Erkennung über das Mobilfunknetz. Nichts davon prüft, ob Geld vorhanden ist, denn genau das ist der Punkt: Der Mobilfunkanbieter übernimmt das Risiko und stellt dir den Betrag später zu.
Aus dieser Konstruktion folgen alle Besonderheiten dieser Seite. Es gibt keinen Saldo, der wachsen könnte, keinen Kontoinhaber, der abgeglichen werden könnte, und keine Richtung außer vorwärts. Wie sich der Weg neben den übrigen Schienen einordnet, zeigt der Überblick über die Zahlungswege.
Wer beteiligt ist und wen du nicht siehst
Zwischen der Kasse und deiner Mobilfunkrechnung sitzen mindestens zwei Parteien, die auf der Oberfläche nicht vorkommen. Die erste ist ein Vermittler, der Zahlungen über Mobilfunknetze bündelt und mit den Netzbetreibern abrechnet. Die zweite ist dein Netzbetreiber beziehungsweise der Anbieter, über dessen Netz dein Tarif läuft — bei Tarifen von Wiederverkäufern sind das zwei verschiedene Unternehmen.
Diese Kette erklärt einen Effekt, der regelmäßig für Verwirrung sorgt: Auf deiner Rechnung steht nicht der Name der Website, sondern der des Vermittlers oder eine allgemeine Bezeichnung für Drittanbieterleistungen. Wer den Posten einem Vorgang zuordnen will, braucht daher entweder die Transaktionshistorie des Spielerkontos oder die Einzelaufstellung der Drittanbieterleistungen, die der Mobilfunkanbieter auf Anfrage bereitstellt.
Zweiter Effekt derselben Kette: Jede Partei hat eigene Regeln. Der Vermittler entscheidet, für welche Branchen er arbeitet, der Netzbetreiber, welche Beträge er vorstreckt, und die Kasse, welche Rufnummernbereiche sie annimmt. Eine Ablehnung kann daher an drei Stellen entstehen, und der Support des Anbieters hat auf zwei davon keinen Zugriff.
Wie es auf der Rechnung aussieht
Bei einem Vertragstarif erscheint der Betrag als eigener Abschnitt der nächsten Rechnung, getrennt von den eigenen Leistungen des Mobilfunkanbieters. Zwischen Zahlung und Rechnungsstellung liegt der Abrechnungszeitraum — und damit die eigentliche Besonderheit dieses Wegs: Der Betrag ist im Spielerkonto sofort da und auf dem Bankkonto erst Wochen später weg. Wer in diesem Zeitfenster mehrfach einzahlt, sieht die Summe erst, wenn alles zusammen fällig wird.
Bei einem Guthabentarif läuft es umgekehrt: Der Betrag wird direkt vom aufgeladenen Guthaben abgezogen und ist sofort sichtbar. Dafür scheitert die Zahlung, wenn das Guthaben nicht reicht — ein Vorstrecken gibt es hier nicht. Diese Variante ist die ehrlichere der beiden, weil Zeitpunkt der Entscheidung und Zeitpunkt der Zahlung zusammenfallen.
Was in beiden Fällen gilt: Der Posten auf der Rechnung ist kein Beweis für eine Gutschrift im Spielerkonto, und eine fehlende Gutschrift ist kein Beweis dafür, dass nichts abgerechnet wird. Belastbar sind nur zwei Quellen zusammen — die Transaktionshistorie im Spielerkonto und die Einzelaufstellung der Drittanbieterleistungen. Für jede Rückfrage braucht es beide.
Vertragstarif und Guthabentarif im Vergleich
Merkmal
Vertragstarif
Guthabentarif
Wann du zahlst
Mit der nächsten Rechnung
Sofort vom Guthaben
Deckungsprüfung
Keine, der Anbieter streckt vor
Ja, Guthaben muss reichen
Sichtbarkeit der Summe
Erst zum Rechnungslauf
Unmittelbar
Typische Grenze
Betrag je Vorgang und je Abrechnungszeitraum
Vorhandenes Guthaben plus Anbietergrenze
Rückweg für Auszahlungen
Nicht vorhanden
Nicht vorhanden
Nachweis des Zahlungsmittels
Rechnung und Vertragsdaten
Oft gar nicht möglich
Die Grenzen setzt der Mobilfunkanbieter, nicht die Kasse
Hier liegt der häufigste Irrtum. Wenn eine Zahlung über die Handyrechnung abgelehnt wird, suchen die meisten in der Kasse nach der Ursache. Tatsächlich stehen die engsten Grenzen beim Netzbetreiber, und er veröffentlicht sie in seinen Bedingungen zur Drittanbieterabrechnung — nicht die Kasse. Es sind typischerweise mehrere Grenzen gleichzeitig.
Ein Höchstbetrag je Vorgang. Er liegt deutlich unter dem, was Karten oder Überweisungen zulassen, und ist der Grund, weshalb dieser Weg fast nur für kleine Einzahlungen taugt.
Ein Höchstbetrag je Abrechnungszeitraum. Er zählt alle Drittanbieterleistungen zusammen, also auch das Abonnement, das nichts mit Spielen zu tun hat.
Eine Begrenzung nach Kundenhistorie. Neukunden und Tarife ohne Zahlungshistorie bekommen regelmäßig engere Grenzen, weil der Anbieter vorstreckt.
Branchenausschlüsse. Manche Netzbetreiber und Vermittler schließen Glücksspiel in ihren Bedingungen generell aus. Dann erscheint der Weg entweder nicht oder bricht ohne erklärende Meldung ab.
Praktische Folge: Eine Ablehnung lässt sich nur dort klären, wo sie entstanden ist. Die Reihenfolge lautet also Kundenkonto beim Mobilfunkanbieter, dann die Bedingungen zur Drittanbieterabrechnung, erst danach ein Ticket beim Casino. Weil die Beträge klein bleiben, ist dieser Weg in der Praxis eine Schiene für die untersten Stufen — die Argumente dazu stehen auf der Seite zur Einzahlung ab 5 Euro.
Warum Geld auf diesem Weg nie zurückkommt
Das ist die wichtigste Eigenschaft dieser Schiene, und sie ist strukturell, nicht eine Entscheidung einzelner Anbieter. Eine Mobilfunkrechnung ist eine Forderung des Netzbetreibers gegen dich. Es gibt in dieser Konstruktion keinen Behälter, in den eine Gutschrift fließen könnte: kein Zahlungskonto, keine Empfängerkennung, kein Saldo. Der Netzbetreiber kann Beträge einziehen, nicht ausschütten.
Theoretisch wäre eine Gutschrift auf die Rechnung denkbar — also ein Minusposten, der deine nächste Rechnung senkt. Praktisch macht das kein Casino, und zwar aus einem Grund, der nichts mit Technik zu tun hat: Eine solche Gutschrift wäre keine Auszahlung an den Spieler, sondern eine Verrechnung mit einem Dritten, und sie wäre geldwäscherechtlich nicht sauber dokumentierbar. Ein Gewinn muss an den Spieler gehen, nachweisbar und auf ein Zahlungsmittel, das auf seinen Namen lautet.
Deshalb gilt an jeder Kasse, die diesen Weg anbietet, dieselbe Konstruktion: Einzahlung über die Handyrechnung, Auszahlung über etwas anderes. In der Regel ist das die Banküberweisung mit allem, was dazugehört — Nachweis der Verbindung, Freigabe, Sammellauf, Buchungstage. Die Mechanik dieses Wegs steht auf der Seite zur Banküberweisung, die Zusammensetzung der Wartezeit auf der Seite zur Auszahlung.
Der Bruch bei der Prüfung des Zahlungsmittels
Die dritte Stufe verlangt ein Zahlungsmittel auf deinen Namen — eine Rufnummer ist keines
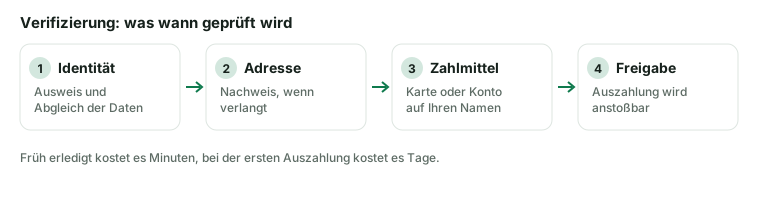
Vor der ersten Auszahlung prüft jeder Anbieter mit deutscher Erlaubnis in Stufen: Identität, Wohnadresse, genutztes Zahlungsmittel, bei größeren Beträgen die Herkunft der Mittel. Die dritte Stufe ist bei dieser Schiene das Problem, und es ist kein Formfehler, sondern eine Lücke im Verfahren.
Bei einer Karte gibt es einen Karteninhaber, bei einer Überweisung einen Kontoinhaber, bei einem Wallet einen Kontoinhaber. Bei der Handyrechnung gibt es eine Rufnummer — und die ist kein Zahlungsmittel, das auf jemanden lautet. Sie kann auf einen Angehörigen laufen, auf einen Arbeitgeber, auf einen Guthabentarif ohne hinterlegte Daten. Der Anbieter kann daraus nicht ableiten, dass du gezahlt hast.
In der Praxis läuft es dann auf drei Varianten hinaus. Erstens: Es werden Ersatznachweise verlangt — eine Mobilfunkrechnung auf deinen Namen mit sichtbarem Drittanbieterposten, dazu die Vertragsdaten. Das klappt bei Vertragstarifen und scheitert bei Guthabentarifen ohne Registrierung regelmäßig. Zweitens: Es wird zusätzlich ein Bankkonto verlangt und verifiziert, bevor überhaupt ausgezahlt wird. Drittens: Die Auszahlung bleibt stehen, bis beides vorliegt. Welche Unterlagen generell erwartet werden und in welcher Reihenfolge, beschreibt die Seite zur Verifizierung; die typischen Gründe für eine formale Absage sammelt die Seite zu abgelehnten Auszahlungen.
Die fremde Rufnummer ist ein hartes Hindernis
Der Fall tritt häufiger ein, als man annimmt: Der Mobilfunkvertrag läuft auf die Eltern, den Partner oder eine Firma, weil das beim Abschluss günstiger war. Beim Telefonieren ist das belanglos. An einer Casino-Kasse ist es eine Einzahlung von einem Dritten, und diese Einstufung lässt sich nachträglich nicht ändern — auch nicht mit Einverständnis des Vertragsinhabers.
Was dann passiert, ist in allen Häusern ähnlich: Die Auszahlung wird angehalten, der Betrag unter Umständen auf den Zahlungsweg zurückgeführt, soweit das überhaupt möglich ist, und das Spielerkonto bis zur Klärung eingeschränkt. Eine Vollmacht hilft nicht, weil die Pflicht nicht aus dem Zivilrecht kommt, sondern aus den geldwäscherechtlichen Vorgaben: Ein- und Auszahlung müssen auf den Spieler laufen.
Es gibt eine zweite Variante desselben Problems, die noch unangenehmer ist. Bei einem Guthabentarif, der auf keinen registrierten Namen läuft, gibt es überhaupt keinen Inhaber, den man nachweisen könnte. Dann ist nicht die Zuordnung falsch, sondern unmöglich — und das ist die Konstellation, in der Guthaben am häufigsten dauerhaft festhängt.
Die Drittanbietersperre: ein Knopf, der alles abstellt
Jeder Mobilfunkanbieter in Deutschland muss auf Verlangen eine Sperre für Drittanbieterleistungen einrichten, kostenfrei. Sie ist ursprünglich gegen ungewollte Abonnements gedacht und wirkt genauso gegen diese Zahlungsschiene: Ist sie aktiv, läuft keine Drittanbieterabrechnung mehr, und zwar unabhängig vom Anbieter oder Betrag.
Für den Spielerschutz ist das einer der wirksamsten und am wenigsten bekannten Knöpfe überhaupt, weil er außerhalb der Glücksspielwelt sitzt. Eine Selbstsperre im System OASIS wirkt bei Anbietern mit deutscher Erlaubnis; die Drittanbietersperre wirkt beim Netzbetreiber und damit auch dort, wo die Kasse keiner Aufsicht untersteht. Beides zusammen schließt eine Lücke, die einzeln offen bleibt. Was die Selbstsperre leistet und wie man wieder herauskommt, steht auf der Seite zur OASIS-Sperre.
Einrichten lässt sie sich im Kundenkonto oder über den Kundenservice; manche Anbieter trennen zwischen Abonnements und Einmalzahlungen, sodass man beides setzen sollte. Sie lässt sich auch wieder aufheben — anders als eine Spielsperre meist sofort. Wer sie als Bremse nutzen will, sollte das wissen und entsprechend eine zweite Stufe daneben setzen.
Zwei Deckel, die nichts voneinander wissen
Bei einem Anbieter mit deutscher Erlaubnis gilt ein anbieterübergreifendes Einzahlungslimit von 1 000 Euro im Monat, geführt von der Kasse gegen ein zentrales Register. Daneben steht die Grenze des Mobilfunkanbieters pro Vorgang und pro Abrechnungszeitraum. Beide Grenzen existieren unabhängig voneinander, beide können zuschlagen, und keine von beiden weiß von der anderen.
Daraus entstehen zwei Fehlerbilder, die sich an der Oberfläche gleichen. Entweder bricht die Kasse ab, weil das Monatslimit erreicht ist — dann wäre jede andere Schiene genauso betroffen. Oder der Vermittler lehnt ab, weil die Mobilfunkgrenze erschöpft ist — dann funktioniert eine andere Schiene sofort. Welche der beiden es war, steht in der Restanzeige des Limits im Spielerkonto; sie ist deshalb immer der erste Blick. Wie die Monatsgrenze berechnet wird und wann sie wieder frei wird, steht auf der Seite zum Einzahlungslimit.
Unangenehm ist an diesem Weg noch ein dritter Effekt, der mit Grenzen nichts zu tun hat: Weil der Betrag erst mit der nächsten Rechnung spürbar wird, fehlt die unmittelbare Rückmeldung, die eine Belastung auf dem Konto gibt. Viele kleine Einzahlungen summieren sich dann unbemerkt. Wer das verhindern will, nimmt entweder einen Guthabentarif, bei dem sofort abgezogen wird, oder vorab gekauftes Guthaben mit harter Obergrenze — siehe die Seite zu Paysafecard.
Welche Stelle welche Ablehnung verursacht
Was du siehst
Wer entschieden hat
Nächster Schritt
Weg erscheint nicht in der Kasse
Vermittler oder Netzbetreiber
Bedingungen zur Drittanbieterabrechnung lesen
Abbruch ohne Meldung nach der Bestätigung
Vermittler, Branchenausschluss
Andere Schiene wählen
Hinweis auf einen Höchstbetrag
Netzbetreiber
Grenze im Kundenkonto ansehen
Hinweis auf eine monatliche Grenze
Kasse, Einzahlungslimit
Restanzeige im Spielerkonto prüfen
Zahlung scheitert bei Guthabentarif
Zu geringes Guthaben
Aufladen oder andere Schiene
Keine Zahlung möglich, Abos auch nicht
Drittanbietersperre ist aktiv
Beim Mobilfunkanbieter prüfen
Warum der erlaubte Markt diesen Weg kaum anbietet
Fasst man die Punkte zusammen, versteht man, weshalb diese Schiene an deutschen Kassen mit Erlaubnis selten geworden ist. Sie liefert kein Zahlungsmittel, das auf einen Namen lautet, und verletzt damit die Grundregel, dass Ein- und Auszahlungsweg übereinstimmen. Sie hat keinen Rückkanal und erzwingt damit eine zweite Schiene für jede Auszahlung. Sie arbeitet mit Grenzen, die ein Netzbetreiber setzt und die mit dem gesetzlichen Monatslimit nichts zu tun haben. Und sie verschiebt die Zahlung in die Zukunft, was in einem Umfeld mit Spielerschutzpflichten das Gegenteil des Gewünschten ist.
Wo du den Weg trotzdem angeboten bekommst, lohnt der Blick auf das Umfeld. Fehlt der Eintrag im Verzeichnis der Aufsicht, fehlen auch das geführte Monatslimit, die anbieterübergreifende Sperrdatei, die Einsatzgrenze von 1 Euro je Runde, die Pause von 5 Sekunden und jede Stelle, die eine verweigerte Auszahlung aufgreifen würde. Die Prüfung dauert zwei Minuten; den Weg dorthin beschreibt die Seite zur deutschen Lizenz.
Es gibt einen Fall, in dem die Schiene ihre Berechtigung hat: eine kleine Einzahlung auf dem Telefon, ohne Kartendaten, mit einer Obergrenze, die der Netzbetreiber ohnehin eng hält. Wer sie so einsetzt und von Anfang an weiß, dass die Auszahlung über eine Bankverbindung laufen wird, erlebt keine Überraschung. Wer sie benutzt, weil gerade kein Geld da ist, benutzt sie als Kredit — und das ist der Punkt, an dem der Weg gefährlich wird.
Wenn der Rechnungsposten unerklärlich ist
Für diesen häufigen Fall gibt es eine saubere Reihenfolge. Zuerst die Einzelaufstellung der Drittanbieterleistungen beim Mobilfunkanbieter anfordern — darin stehen Datum, Betrag und der abrechnende Vermittler, nicht nur eine Sammelsumme. Dann die Transaktionshistorie im Spielerkonto daneben legen und über Datum und Betrag abgleichen. In den meisten Fällen löst sich der Posten damit auf.
Bleibt eine Lücke, gibt es zwei Richtungen. Steht ein Posten auf der Rechnung, dem keine Gutschrift gegenübersteht, ist das ein Fall für den Anbieter, und der braucht Datum, Betrag und die Kennung aus der Einzelaufstellung. Steht ein Posten dort, den du keinem Vorgang zuordnen kannst, ist es ein Fall für den Mobilfunkanbieter — Drittanbieterabrechnungen werden auch für Abonnements genutzt, die mit Spielen nichts zu tun haben, und genau dagegen ist die Drittanbietersperre gedacht.
Und ein Hinweis, der an dieser Stelle wichtiger ist als jede Technik: Wenn dieser Weg vor allem deshalb benutzt wird, weil auf dem Konto nichts frei ist, dann ist die Rechnung des nächsten Monats das falsche Werkzeug für dieses Problem. Beratungsstellen, einen anonymen Selbsttest und das kostenfreie Hilfetelefon nennt die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de bereit; wer lieber zuerst liest, findet die Anlaufstellen auf der Seite zum Spielerschutz. Für den deutschen Markt ist die Gemeinsame Glücksspielbehörde der Länder zuständig, gluecksspiel-behoerde.de.
Häufige Fragen
Wie funktioniert die Zahlung über die Handyrechnung technisch?
Sie ist eine Drittanbieterabrechnung: Dein Mobilfunkanbieter streckt den Betrag vor und zieht ihn später über die Rechnung oder das Guthaben ein. Es gibt kein Zahlungskonto, keine Deckungsprüfung bei einer Bank und meist nur eine Bestätigung über die Rufnummer.
Warum kann ich mir nichts auf die Handyrechnung auszahlen lassen?
Weil es in dieser Konstruktion keinen Behälter für eine Gutschrift gibt — kein Zahlungskonto, kein Saldo, keine Empfängerkennung. Der Netzbetreiber kann einziehen, nicht ausschütten. Eine Verrechnung mit der nächsten Rechnung wäre zudem keine nachweisbare Auszahlung an dich.
Welche Grenzen gelten für diesen Weg?
Die engsten setzt der Mobilfunkanbieter: ein Höchstbetrag je Vorgang, ein Höchstbetrag je Abrechnungszeitraum über alle Drittanbieterleistungen zusammen und engere Grenzen für Tarife ohne Zahlungshistorie. Nachzulesen sind sie in den Bedingungen zur Drittanbieterabrechnung, nicht an der Kasse.
Warum blockiert dieser Weg meine Auszahlung?
Weil vor der ersten Auszahlung das genutzte Zahlungsmittel auf deinen Namen nachgewiesen werden muss. Eine Rufnummer ist kein solches Zahlungsmittel. Üblich ist dann eine Mobilfunkrechnung auf deinen Namen mit sichtbarem Posten, plus eine zusätzlich verifizierte Bankverbindung für die Auszahlung selbst.
Der Mobilfunkvertrag läuft auf meine Eltern. Ist das ein Problem?
Ja, und zwar ein hartes. Die Einzahlung gilt dann als von einem Dritten gekommen, und das lässt sich nachträglich nicht heilen — auch nicht mit Einverständnis des Vertragsinhabers. Üblich sind eine angehaltene Auszahlung, eine Rückführung soweit möglich und ein eingeschränktes Spielerkonto bis zur Klärung.
Was ist die Drittanbietersperre und wie setze ich sie?
Jeder Mobilfunkanbieter muss auf Verlangen kostenfrei eine Sperre für Drittanbieterleistungen einrichten. Ist sie aktiv, läuft keine Abrechnung über die Rufnummer mehr. Einrichten kannst du sie im Kundenkonto oder über den Kundenservice; manche Anbieter trennen zwischen Abonnements und Einmalzahlungen.
Warum erscheint der Weg bei manchen Casinos gar nicht?
Weil mindestens drei Stellen zustimmen müssen: der Vermittler, der die Zahlungen bündelt, der Netzbetreiber und die Kasse. Vermittler und Netzbetreiber schließen Glücksspiel teils generell aus. Eine solche Ablehnung kann der Support des Anbieters nicht aufheben, weil sie nicht bei ihm entsteht.
Zählt eine Zahlung über die Handyrechnung auf die 1 000 Euro im Monat?
Ja, bei einem Anbieter mit deutscher Erlaubnis zählt jede Einzahlung unabhängig von der Schiene. Daneben gilt die Grenze des Mobilfunkanbieters, die davon nichts weiß. Welche der beiden gegriffen hat, zeigt die Restanzeige des Limits im Spielerkonto.
Auf meiner Rechnung steht ein Posten, den ich nicht zuordnen kann.
Fordere die Einzelaufstellung der Drittanbieterleistungen an — darin stehen Datum, Betrag und abrechnender Vermittler. Diese Liste neben die Transaktionshistorie des Spielerkontos legen und über Datum und Betrag abgleichen. Bleibt ein Posten unerklärt, ist das ein Fall für den Mobilfunkanbieter.
Ist der Weg bei Guthabentarif besser oder schlechter?
Für die Kostenkontrolle besser, weil sofort vom Guthaben abgezogen wird und nichts vorgestreckt wird. Für die Auszahlung schlechter: Läuft der Tarif auf keinen registrierten Namen, lässt sich das Zahlungsmittel überhaupt nicht nachweisen, und genau dort hängt Guthaben am häufigsten dauerhaft fest.
Weiterlesen
Paysafecard — harte Obergrenze, aber ebenfalls ohne Rückweg
 CasinoKasseZur Kasse