Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Die Überweisung ist der einzige Weg an der Kasse, bei dem du der Absender bist und niemand anderes etwas abholt. Das macht sie unbequem: Sie dauert Buchungstage, sie verlangt eine korrekte Referenzzeile, und sie verzeiht Tippfehler nicht. Dafür ist sie der einzige Weg, der in beide Richtungen zuverlässig funktioniert — weshalb größere Auszahlungen praktisch immer über diese Schiene laufen, auch wenn eingezahlt wurde.
Push statt Pull: du schiebst, niemand holt ab
Beim Push erteilst du den Auftrag selbst — es gibt keine Instanz, die ihn verweigern könnte
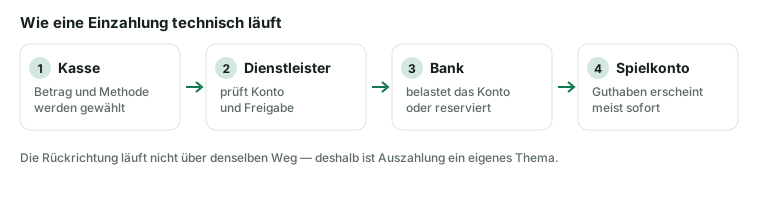
Bei einer Kartenzahlung gibst du eine Freigabe, und der Händler holt das Geld ab. Bei einer Überweisung ist es umgekehrt: Du erteilst deiner Bank einen Auftrag, und sie schiebt den Betrag weg. Dieser Richtungsunterschied erklärt fast alles, was diese Schiene von den anderen trennt.
Erstens gibt es keine dritte Partei, die ablehnt, weil ihr die Branche nicht gefällt. Deine Bank führt deinen Auftrag aus; eine Branchenkennzeichnung wie bei Karten existiert hier nicht. Deshalb funktioniert die Überweisung oft noch, wenn die Karte längst abgewiesen wird — nachzulesen auf der Seite zu Visa und Mastercard. Zweitens gibt es keinen eingebauten Streitmechanismus: Eine ausgeführte Überweisung ist weg, es gibt kein Chargeback. Drittens dauert sie, weil Zahlungen gesammelt und zu festen Zeiten verrechnet werden.
Die nüchterne Zusammenfassung lautet: Die Überweisung ist die langsamste und gleichzeitig die stabilste Schiene an der Kasse. Sie bricht nicht ab, weil ein Browser etwas blockiert, ein Gerät fehlt oder eine Kategorie gesperrt ist. Sie geht schief, wenn du eine Ziffer falsch abschreibst. Wie sie sich neben den übrigen Wegen einordnet, zeigt der Überblick über die Zahlungswege.
Was SEPA ist und was es nicht ist
SEPA ist kein Dienstleister, sondern ein einheitlicher Zahlungsraum mit einheitlichen Formaten. Innerhalb dieses Raums gibt es im Wesentlichen drei Verfahren, und nur zwei davon begegnen dir an einer Casino-Kasse.
Die SEPA-Überweisung. Der Standardfall. Der Auftrag wird in einem Sammellauf verarbeitet; die rechtliche Vorgabe für elektronisch erteilte Aufträge ist der nächste Bankarbeitstag für die Gutschrift bei der Empfängerbank.
Die SEPA-Echtzeitüberweisung. Gutschrift binnen Sekunden, rund um die Uhr, auch am Wochenende. Technisch verfügbar bei fast allen deutschen Instituten, praktisch nicht auf jedem Zahlungsweg nutzbar — dazu gleich mehr.
Die SEPA-Lastschrift. Hier holt der Empfänger ab, und du könntest zurückbuchen lassen. Genau deshalb spielt sie an Glücksspielkassen keine Rolle: Ein Einzahlungsweg, der sich auf Wunsch rückgängig machen lässt, ist für einen Anbieter unbrauchbar.
Was SEPA nicht ist: eine Garantie für Tempo. Die Fristen gelten für Bankarbeitstage und beginnen erst, wenn der Auftrag angenommen wurde. Ein Auftrag, der freitags nach der Annahmezeit erteilt wird, ist ein Auftrag von Montag. Und was SEPA ebenfalls nicht ist: ein Prüfverfahren für Empfänger. Die IBAN wird auf Formalien geprüft, nicht darauf, ob dahinter der steht, den du meinst.
Warum es dauert: Annahmezeiten und Buchungstage
Die verbreitete Erwartung lautet: Geld ist digital, also ist es sofort da. Tatsächlich ist der Engpass organisatorisch. Eine Standardüberweisung wird nicht einzeln verschickt, sondern in Stapeln, die zu festen Uhrzeiten geschlossen und verrechnet werden. Wer nach dem letzten Lauf des Tages aufgibt, ist im Lauf des nächsten Tages dabei.
Dazu kommen drei Verzögerungen, die nichts mit der Technik zu tun haben. Erstens Wochenenden und Feiertage: Es gibt keine Verrechnungsläufe, und Feiertage sind regional unterschiedlich. Zweitens interne Buchungsläufe: Auch nach dem Eingang bei der Empfängerbank braucht es einen Schritt, bis der Betrag dem richtigen Konto zugeordnet ist. Drittens, und an Glücksspielkassen am wichtigsten: die Zuordnung beim Anbieter. Das Casino hat ein Sammelkonto, und die Gutschrift auf deinem Spielerkonto entsteht erst, wenn dein Zahlungseingang dort anhand der Referenz erkannt wurde.
Deshalb ist die Frage „wie lange dauert eine Überweisung“ an dieser Kasse immer eine Frage nach vier Abschnitten, nicht nach einem. Welche davon sich überhaupt verkürzen lassen und welche nicht, behandelt die Seite zu schnellen Auszahlungen.
Abschnitte einer Überweisung in beide Richtungen
Abschnitt
Einzahlung
Auszahlung
Auftrag erteilt
Du, in deinem Banking
Du, im Spielerkonto
Erste Prüfung
Deine Bank, Formalien
Anbieter, Freigabe und Kontoprüfung
Verrechnung
Sammellauf an Bankarbeitstagen
Sammellauf des Zahlungsdienstleisters
Eingang
Sammelkonto des Anbieters
Deine Bank
Zuordnung
Anbieter erkennt die Referenz
Deine Bank bucht auf dein Konto
Sichtbar als
Guthaben im Spielerkonto
Gutschrift im Kontoauszug
Echtzeitüberweisung: was sie wirklich ändert
Die Echtzeitüberweisung hebt genau einen der vier Abschnitte auf, nämlich die Verrechnung. Das ist viel, denn damit fallen Wochenende und Annahmezeiten weg. Es ist aber nicht alles: Die Freigabe beim Anbieter, die Zuordnung der Referenz und der Buchungslauf der Empfängerbank bleiben, wo sie sind.
Beim Einzahlen kann die Echtzeitüberweisung deshalb spürbar helfen, sofern beide Banken teilnehmen und der Betrag unter der Grenze liegt, die dein Institut für dieses Verfahren setzt. Beim Auszahlen ist der Hebel kleiner, und zwar aus einem Grund, den man selten liest: Du erteilst den Auftrag nicht, sondern der Anbieter. Welches Verfahren er nutzt, entscheidet er — und ein Haus, das Auszahlungen gesammelt freigibt, gewinnt durch Echtzeit nichts, weil die Wartezeit vor dem Auftrag liegt, nicht danach.
Praktische Grenze noch an einer dritten Stelle: Nicht jedes Banking-Frontend bietet das Verfahren für jeden Auftragstyp an, und bei Beträgen oberhalb der institutseigenen Schwelle fällt es automatisch auf das Standardverfahren zurück. Wer darauf baut, sollte vorher in seinem Banking nachsehen, statt es an der Kasse zu vermuten.
Der Verwendungszweck: die Zeile, an der alles hängt
Dies ist der häufigste Grund, warum eine Überweisung an einer Casino-Kasse „verschwindet“. Das Geld ist nie verschwunden — es liegt auf dem Sammelkonto des Anbieters, und niemand weiß, zu wem es gehört. Der Anbieter ordnet Eingänge anhand einer Referenz zu, die beim Start des Vorgangs angezeigt wird: eine Kennung, oft aus Buchstaben und Ziffern, manchmal gekoppelt an deine Spielernummer.
Vier Fehler bei dieser Zeile sind typisch, und alle vier kosten Tage.
Referenz weggelassen, weil das Feld optional aussah. Der Eingang landet in der manuellen Nachbearbeitung.
Referenz verändert, etwa mit einem freundlichen Zusatz wie dem eigenen Namen. Manche Systeme lesen die Zeile strikt und erkennen sie dann nicht.
Alte Referenz wiederverwendet. Kennungen sind oft einmalig und gelten nur für diesen einen Vorgang. Beim nächsten Mal wird eine neue erzeugt.
Zahlendreher in der IBAN. Dann greift die Formalprüfung meist, aber nicht immer — und wenn nicht, kann der Betrag bei einem fremden Empfänger landen.
Richtige Reihenfolge: Referenz und IBAN kopieren, nicht abschreiben. Beleg oder Screenshot des Auftrags behalten, denn im Zweifel ist das die einzige Unterlage, mit der ein Support arbeiten kann. Und für eine Rückfrage zählt die Auftragsnummer deiner Bank, nicht ein Bild des Kontostands.
Name und IBAN: wer der Zahler sein muss
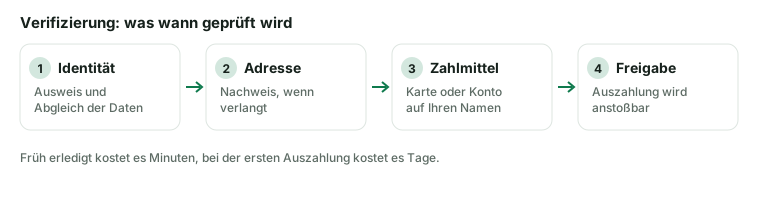
Beim Zahlungsmittel wird abgeglichen, ob Kontoinhaber und Spielerkonto denselben Namen tragen
Bei Anbietern mit deutscher Erlaubnis gilt eine harte Regel, die nicht verhandelbar ist: Einzahlung und Auszahlung müssen auf den Namen laufen, der im Spielerkonto steht. Das ist keine Hausregel, sondern folgt aus den geldwäscherechtlichen Pflichten. Für die Überweisung heißt das, dass der Kontoinhaber dieselbe Person sein muss wie der Spieler.
Was daran regelmäßig scheitert: Gemeinschaftskonten, auf denen der Partner als erster Inhaber geführt wird; Konten, die noch auf einen Geburtsnamen lauten; Firmenkonten, die „aus Bequemlichkeit“ benutzt wurden; und Zahlungen von Angehörigen, die „nur aushelfen“ wollten. In all diesen Fällen ist die Einzahlung formal von einem Dritten gekommen, und das lässt sich nachträglich nicht heilen — weder durch Erklärung noch durch Vollmacht. Üblich ist dann eine Rückabwicklung auf das Konto, von dem das Geld kam, und eine Sperre der Auszahlung bis zur Klärung.
Weniger dramatisch, aber häufiger: kleine Abweichungen in der Schreibweise. Ein zweiter Vorname, ein fehlender Umlaut, ein Bindestrich mehr. Technisch fällt das in die manuelle Prüfung, die Tage dauert, aber lösbar ist. Welche Nachweise dafür erwartet werden und in welcher Reihenfolge man sie einreicht, beschreibt die Seite zur Verifizierung.
Warum große Auszahlungen fast immer so kommen
Hier liegt der eigentliche Grund, diese Seite zu lesen. Je größer der Betrag, desto wahrscheinlicher ist die Überweisung der Weg — und zwar unabhängig davon, womit eingezahlt wurde. Dafür gibt es vier Ursachen, die zusammenwirken.
Erstens: Die anderen Schienen können es nicht. Wallets ohne eigenen Saldo haben keine Empfängeradresse, vorab gekauftes Guthaben hat keinen Rückkanal, Karten erstatten sauber nur auf frühere Einzahlungen. Der Überschuss über die Einzahlungen hinaus, also der eigentliche Gewinn, braucht eine Bankverbindung. Welche Obergrenzen dabei pro Vorgang und Zeitraum greifen können, behandelt die Seite zum Auszahlungslimit.
Zweitens: Die Überweisung ist dokumentiert. Sie hinterlässt Absender, Empfänger, Betrag, Zeitpunkt und Referenz bei zwei Banken. Für einen Anbieter, der geldwäscherechtliche Nachweise führen muss, ist das die bequemste Schiene überhaupt.
Drittens: Sie hat keine Obergrenze aus der Technik. Was gedeckt ist, lässt sich überweisen; es gibt keine Kartenlimits und keine Wallet-Deckel.
Viertens: Sie ist nicht rückholbar. Was für dich ein Nachteil ist, ist für den Anbieter ein Vorteil — und einer der Gründe, weshalb er große Beträge lieber so auszahlt als über eine Schiene mit Streitmechanismus. Wie sich die Wartezeit insgesamt zusammensetzt, erklärt die Seite zur Auszahlung.
Was die Bank bei einer solchen Überweisung prüft
Es gibt bei dieser Schiene keine Branchenkennzeichnung, die deine Bank automatisch über den Zweck informiert. Das heißt aber nicht, dass niemand hinsieht. Geprüft wird an zwei Stellen und nach anderen Kriterien als bei Karten.
Auf deiner Seite läuft eine Prüfung gegen Sanktionslisten und eine Auffälligkeitsprüfung des Musters: viele Aufträge in kurzer Zeit, runde Beträge an denselben Empfänger, ein Empfängername, der der Bank bekannt ist. Eine Überweisung ins Glücksspiel ist nicht verboten und wird in der Regel ohne Rückfrage ausgeführt. Bei Häufung kann es zu einer Nachfrage kommen — formal zur Herkunft der Mittel, nicht zur Verwendung.
Auf der Empfängerseite prüft der Anbieter, ob der Zahler zum Spielerkonto passt, und bei größeren Beträgen zusätzlich die Herkunft der Mittel. Das ist die Stufe, bei der Gehaltsnachweise, Steuerbescheide oder Verkaufsbelege verlangt werden können. Das wirkt übergriffig, folgt aber aus denselben Pflichten, die auch dafür sorgen, dass dein Geld überhaupt zurückkommt. Was danach steuerlich gilt und was nicht, behandelt die Seite zur Steuer auf Gewinne.
Wenn das Geld nicht ankommt
Für diesen Fall gibt es eine Reihenfolge, und sie beginnt nicht beim Casino. Zuerst gehört der Auftrag in deinem Banking geprüft: Ist er ausgeführt oder nur vorgemerkt? Steht der Betrag auf deinem Konto noch als verfügbar? Ein terminierter oder abgelehnter Auftrag ist der häufigste Grund für ein Geld, das „weg“ ist, obwohl es niemals losgeschickt wurde.
Ist der Auftrag ausgeführt, hol dir den Beleg mit Auftrags- oder Transaktionsnummer, Datum, Betrag, Empfänger-IBAN und Verwendungszweck. Mit genau dieser Unterlage lässt sich beim Anbieter ein Eingang suchen. Ohne sie kann der Support auf einem Sammelkonto nichts finden, denn dort stehen pro Tag viele Eingänge mit ähnlichen Beträgen.
Vier typische Ausgänge: Der Eingang wird anhand von Betrag und Absender manuell zugeordnet, meist innerhalb weniger Arbeitstage. Oder der Betrag läuft an deine Bank zurück, weil keine Zuordnung möglich war — das dauert länger als der Hinweg. Oder der Auftrag ging an eine veraltete IBAN, die der Anbieter nicht mehr nutzt, und läuft ebenfalls zurück. Oder die IBAN war falsch, und dann wird es ein Fall für deine Bank mit ungewissem Ausgang.
Fehlerbilder bei der Überweisung
Was passiert ist
Wer es klären kann
Was du bereithalten solltest
Auftrag nur vorgemerkt
Deine Bank
Screenshot des Auftragsstatus
Referenz fehlt oder wurde geändert
Anbieter, manuelle Zuordnung
Beleg mit Betrag, Datum, Absender-IBAN
Betrag läuft zurück
Deine Bank, danach Anbieter
Rücklaufhinweis im Kontoauszug
Zahlung von fremdem Konto
Anbieter, nicht heilbar
Nachweis der Rückabwicklung
Falsche Empfänger-IBAN
Nur deine Bank
Auftragsnummer, Zeitpunkt
Auszahlung angekündigt, nichts da
Anbieter, dann deine Bank
Freigabedatum aus dem Spielerkonto
Nicht dasselbe: Sofortzahlung und Bank-Login-Dienste
An vielen Kassen stehen neben der Überweisung Verfahren, die auch „Bank“ im Namen tragen, aber anders funktionieren. Dort meldest du dich in einer Maske des Dienstleisters mit deinen Bankzugangsdaten an, und der Dienst erteilt den Auftrag in deinem Namen und meldet dem Casino sofort, dass er erteilt wurde. Das Geld ist genauso lange unterwegs wie bei einer Standardüberweisung; nur die Gutschrift im Spielerkonto erfolgt vorab auf Basis dieser Meldung.
Der Unterschied ist also keiner der Geschwindigkeit, sondern einer des Vertrauens: Jemand bestätigt dem Anbieter, dass der Auftrag kommt. Dafür gibst du Bankzugangsdaten in eine Maske ein, die nicht die deiner Bank ist. Die Argumente in beide Richtungen stehen auf der Seite zu Sofort und Giropay und auf der Seite zu Trustly.
Für den Rückweg sind diese Dienste unterschiedlich geeignet: Manche können eine Gutschrift auf das verknüpfte Konto veranlassen, andere nur den Hinweg. Wo das nicht geht, endet die Auszahlung wieder bei der klassischen Überweisung — und bei den Nachweisen, die dafür nötig sind.
Kosten, Limit und die eigene Bremse
Eine SEPA-Überweisung in Euro innerhalb des Zahlungsraums ist bei den meisten Kontomodellen im Grundpreis enthalten; Echtzeitüberweisungen können gesondert bepreist sein, und Rückläufe ebenfalls. Verbindlich ist ausschließlich das Preis- und Leistungsverzeichnis deiner Bank — nicht die Angabe an der Kasse, die nur beschreibt, was der Anbieter selbst nimmt. Geht der Auftrag in eine andere Währung oder aus dem Raum heraus, kommen Umrechnung und Aufschläge hinzu.
Das gesetzliche Monatslimit von 1 000 Euro gilt für diese Schiene wie für jede andere und wird anbieterübergreifend geführt. Eine Überweisung, die darüber hinausgeht, wird nicht abgewiesen wie eine Kartenzahlung — sie kommt an und wird dann anteilig gutgeschrieben oder zurückgeführt, je nachdem, wie der Anbieter das handhabt. Das ist der unangenehmste Weg, das Limit kennenzulernen, weil der Rücklauf Tage dauert. Wie die Grenze berechnet wird, steht auf der Seite zum Einzahlungslimit.
Eine Eigenschaft dieser Schiene ist ausdrücklich ein Vorteil für den Spielerschutz: Sie ist langsam und umständlich. Zwischen dem Entschluss und dem Guthaben liegen eine Referenz, eine IBAN und ein Buchungstag. Wer feststellt, dass er diese Hürde regelmäßig umgeht, indem er auf schnellere Schienen wechselt, hat damit eine ziemlich klare Auskunft über sich selbst. Dann sind ein niedrigeres eigenes Limit, eine befristete Pause oder die Selbstsperre im System OASIS das passende Mittel — siehe die Seite zur OASIS-Sperre. Beratung, einen Selbsttest und das kostenfreie Hilfetelefon bietet die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de; die Aufsicht über den deutschen Markt führt die Gemeinsame Glücksspielbehörde der Länder, gluecksspiel-behoerde.de.
Häufige Fragen
Wie lange dauert eine Überweisung an die Casino-Kasse?
Sie besteht aus vier Abschnitten: Auftrag, Verrechnung an Bankarbeitstagen, Eingang auf dem Sammelkonto des Anbieters und Zuordnung anhand der Referenz. Für elektronisch erteilte SEPA-Aufträge schreibt das Gesetz die Gutschrift bei der Empfängerbank am nächsten Bankarbeitstag vor; Wochenenden und Feiertage zählen nicht mit.
Was passiert, wenn ich den Verwendungszweck vergesse?
Das Geld ist nicht verloren, aber unzuordenbar. Es liegt auf dem Sammelkonto des Anbieters, und dort stehen täglich viele ähnliche Eingänge. Mit einem Beleg, der Betrag, Datum und Absender-IBAN zeigt, lässt sich der Eingang manuell zuordnen. Ohne Zuordnung läuft der Betrag irgendwann zurück.
Darf ich von einem Gemeinschaftskonto einzahlen?
Nur wenn du selbst Kontoinhaber bist und der Name mit dem Spielerkonto übereinstimmt. Läuft das Konto auf eine andere Person, gilt die Einzahlung als von einem Dritten gekommen. Das ist nachträglich nicht heilbar, führt zur Rückabwicklung und blockiert die Auszahlung bis zur Klärung.
Bringt eine Echtzeitüberweisung etwas?
Beim Einzahlen ja, weil sie die Verrechnung und damit Wochenenden und Annahmezeiten überspringt, sofern beide Banken teilnehmen. Beim Auszahlen bringt sie weniger, denn den Auftrag erteilt der Anbieter, und die Wartezeit liegt meist vor dem Auftrag, nämlich in Freigabe und Prüfung.
Warum kommen größere Auszahlungen fast immer per Überweisung?
Weil die anderen Schienen den Überschuss über die Einzahlungen hinaus nicht bedienen können: Wallets ohne Saldo haben keine Empfängeradresse, Guthabenkarten keinen Rückkanal, Karten erstatten sauber nur auf frühere Transaktionen. Außerdem ist die Überweisung dokumentiert und ohne technische Obergrenze.
Kann ich eine Überweisung an ein Casino zurückholen?
Nein. Eine ausgeführte Überweisung hat keinen Streitmechanismus wie eine Kartenzahlung. Deine Bank kann allenfalls eine Nachforschung starten, wenn der Auftrag noch nicht verrechnet wurde oder die Empfänger-IBAN nicht existiert. Einen Anspruch auf Rückgabe hast du nicht, sobald der Betrag gutgeschrieben ist.
Prüft meine Bank, wofür ich überweise?
Es gibt keine Branchenkennzeichnung wie bei Karten. Geprüft werden Sanktionslisten und Auffälligkeitsmuster: viele Aufträge in kurzer Zeit oder runde Beträge an denselben Empfänger. Eine Überweisung ins Glücksspiel ist nicht verboten; bei Häufung kann es eine Nachfrage zur Herkunft der Mittel geben.
Zählt eine Überweisung auf die 1 000 Euro im Monat?
Ja, die Grenze gilt für alle Schienen und anbieterübergreifend. Der unangenehme Unterschied: Eine Kartenzahlung wird sofort abgewiesen, eine Überweisung kommt zuerst an und wird dann anteilig gutgeschrieben oder zurückgeführt — und der Rücklauf dauert Bankarbeitstage.
Was kostet die Überweisung an der Kasse?
Der Anbieter berechnet in der Regel nichts. Kosten entstehen bei deiner Bank: Echtzeitüberweisungen können gesondert bepreist sein, Rückläufe ebenfalls, und bei Fremdwährung kommen Umrechnung und Aufschlag hinzu. Verbindlich ist nur das Preis- und Leistungsverzeichnis deines Instituts.
Ist Sofortzahlung dasselbe wie eine Überweisung?
Nein. Dort erteilt ein Dienstleister den Auftrag in deinem Namen, nachdem du dich in seiner Maske mit Bankzugangsdaten angemeldet hast, und bestätigt dem Casino sofort. Das Geld ist genauso lange unterwegs; nur die Gutschrift im Spielerkonto erfolgt vorab auf Basis dieser Bestätigung.
Weiterlesen
Auszahlung — woraus die Wartezeit wirklich besteht
Auszahlungslimit — welche Obergrenzen pro Vorgang und Zeitraum greifen
 CasinoKasseZur Kasse