Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Bei allen anderen Wegen an der Kasse schiebst du Geld weg. Bei der Lastschrift gibst du nur eine Erlaubnis, und der Empfänger holt den Betrag selbst — erst damit lässt sich erklären, warum ein Mandat länger lebt als eine Zahlung, warum es eine Rückgabe gibt und warum Glücksspielkassen diese Schiene trotzdem meiden.
Einzug statt Auftrag: hier holt der Empfänger
Beim Einzug gibt der Zahler nur die Erlaubnis — die Zahlung selbst stellt der Empfänger ein
Eine Überweisung, eine Kartenzahlung, ein Wallet-Transfer: überall startest du den Vorgang und drückst den Betrag von dir weg. Die SEPA-Lastschrift dreht die Richtung um. Du erteilst keinen Zahlungsauftrag, sondern eine Erlaubnis, und der Empfänger stellt die Zahlung anschließend bei seiner eigenen Bank ein. Im Zahlungsverkehr heißt das Pull, und dieser eine Richtungswechsel erklärt alles Weitere auf dieser Seite.
Drei Folgen ergeben sich unmittelbar daraus. Die Erlaubnis überlebt die einzelne Zahlung, weil sie nicht an einen Betrag gebunden ist, sondern an eine Beziehung. Das Verfahren braucht eine eingebaute Rückgabe, denn wer nicht selbst beauftragt hat, muss widersprechen können. Und das Risiko liegt beim Empfänger: Er schreibt Geld gut, das ihm nach den SEPA-Regeln noch wochenlang entzogen werden kann.
Für eine Glücksspielkasse ist der dritte Punkt der entscheidende, und deshalb steht dieser Weg dort selten in der Liste — oft nur mittelbar, hinter dem Namen eines Dienstleisters. Wie sich die Schiene neben Karte, Wallet und Bankweg einordnet, zeigt der Überblick über die Zahlungswege.
Das Mandat: eine Erlaubnis, die länger lebt als die Zahlung
Das SEPA-Lastschriftmandat ist der Kern des Verfahrens und das Dokument, das am seltensten gelesen wird. Inhaltlich erlaubst du damit zwei verschiedenen Parteien zwei verschiedene Dinge: dem Empfänger, Beträge von deinem Konto einzuziehen, und deiner Bank, diese Einzüge einzulösen, ohne dich jedes Mal zu fragen. Es ist also keine Zahlung, sondern eine Dauervollmacht mit zwei Adressaten.
Jedes Mandat trägt eine Mandatsreferenz und die Kennung des Einziehers, die sogenannte Creditor Identifier. Beide Angaben stehen später in deinem Kontoauszug und sind der Faden, an dem ein Vorgang überhaupt wiederzufinden ist. Unterschieden wird zwischen einem Mandat für einen einzigen Einzug und einem für wiederkehrende Einzüge. Online wird die Unterschrift durch ein Häkchen und die Eingabe der IBAN ersetzt, was rechtlich genügt und praktisch dazu führt, dass niemand merkt, was er gerade erteilt hat.
Widerrufen kannst du ein Mandat jederzeit gegenüber dem Empfänger, und zusätzlich lässt sich bei deiner Bank ein Einzug sperren. Der Widerruf wirkt aber nur nach vorn: Er verhindert künftige Einzüge und macht keinen vergangenen rückgängig. Wer das verwechselt, wartet auf eine Gutschrift, die nie kommt.
Fünf Stationen, bis das Guthaben im Spielerkonto steht
Ein Einzug sieht in der Kasse aus wie ein Klick, besteht aber aus einer Kette. Jede Station hat ihre eigene Zuständigkeit, und bei Problemen entscheidet die Station darüber, wen du ansprechen musst.
Am Anfang steht die Mandatserteilung mit IBAN und Bestätigung. Danach prüft der Empfänger oder sein Dienstleister die Angaben auf Formalien und legt den Fälligkeitstermin fest. Dann wird der Einzug bei der Bank des Empfängers eingereicht, von dort an deine Bank weitergeleitet und schließlich deinem Konto belastet. Die Gutschrift im Spielerkonto ist davon unabhängig: Sie erfolgt in der Regel schon bei der Einreichung, weil der Anbieter sonst tagelang auf das Geld warten würde, bevor er überhaupt Umsatz machen kann.
Diese Vorleistung ist der Grund, warum die Schiene für dich schnell aussieht und für den Anbieter teuer ist. Er schreibt gut, bevor er hat. Bleibt der Einzug stecken, hat er Guthaben herausgegeben, das nie gedeckt war. Welche Einzahlungsstufen in der Kasse überhaupt angeboten werden, beschreibt die Seite zur Einzahlung.
Stationen eines Einzugs und ihre Zuständigkeit
Station
Wer handelt
Was hier schiefgeht
Mandat erteilt
Du, mit IBAN und Bestätigung
Tippfehler in der IBAN, falscher Kontoinhaber
Einzug vorbereitet
Empfänger oder sein Dienstleister
Mandat formal unvollständig
Einreichung
Bank des Empfängers
Frist versäumt, Mandat abgelaufen
Weiterleitung
Deine Bank
Einzugssperre im Konto gesetzt
Belastung
Deine Bank
Konto nicht gedeckt, Rücklauf
Gutschrift im Konto
Anbieter, meist vorab
Vorgang offen, Guthaben fehlt trotz Belastung
Fälligkeit, Vorlage und Vorankündigung
Drei Zeitpunkte liegen bei dieser Schiene auseinander, und wer sie zusammenwirft, hält eine normale Verzögerung für einen Fehler. Der erste ist die Fälligkeit: das Datum, zu dem der Betrag von deinem Konto abgehen soll. Der zweite ist die Einreichung beim Zahlungsdienstleister, die vor der Fälligkeit liegen muss, weil die Nachricht ihren Weg durch zwei Banken nehmen muss. Der dritte ist die Vorankündigung, mit der der Einzieher dir Betrag und Termin vorher mitteilt.
Die Vorankündigung ist bei einmaligen Online-Vorgängen oft nichts weiter als die Bestätigungsseite, auf der Betrag und Datum stehen. Sie hat trotzdem eine praktische Funktion: Sie ist der Beleg darüber, was vereinbart war. Wird später ein anderer Betrag eingezogen, hast du damit genau den Vergleichswert, den dein Banking nicht liefert.
Fristen gelten in Bankarbeitstagen, nicht in Kalendertagen. Ein Einzug, der an einem Freitagabend eingereicht wird, läuft im nächsten Verarbeitungszyklus. Konkrete Vorlauftage je Anbieter nennt diese Seite nicht, weil sie vom Vertrag zwischen Empfänger und Zahlungsdienstleister abhängen und nirgends öffentlich stehen — maßgeblich ist, was in deiner Kasse und deinem Banking angezeigt wird.
Die Rückgabe nach SEPA-Regeln — und was sie nicht ist
Hier liegt die bekannteste Eigenschaft der Lastschrift und gleichzeitig das größte Missverständnis. Für einen autorisierten Einzug, also einen mit gültigem Mandat, kann der Zahler bei seiner Bank binnen acht Wochen nach der Belastung eine Rückgabe verlangen, ohne einen Grund zu nennen. Fehlte das Mandat ganz oder war es widerrufen, ist die Frist deutlich länger: Ein nicht autorisierter Zahlungsvorgang muss angezeigt werden, und das deutsche Recht räumt dafür dreizehn Monate ein.
Was diese Fristen bedeuten: Der Zahlungsvorgang wird technisch zurückgedreht, das Geld steht wieder auf deinem Konto. Was sie nicht bedeuten: dass die Forderung dahinter verschwindet. Der Einzieher hat durch die Rückgabe nur sein Geld verloren, nicht seinen Anspruch, und die Auseinandersetzung darüber beginnt erst danach. Bei einer Einzahlung ins Spiel steht dem Betrag Guthaben gegenüber, das dir gutgeschrieben und von dir eingesetzt wurde.
Deshalb ist die Rückgabe kein Rückgängigmachen einer Spielentscheidung. Sie ist ein Verfahren des Zahlungsverkehrs zwischen dir und deiner Bank. Was sich daraus ergibt und was ausdrücklich nicht, behandelt die Seite zum Zurückfordern von Zahlungen im Einzelnen.
Warum Casinos diese Schiene selten anbieten
Aus Sicht eines Anbieters ist der Einzug die ungünstigste aller Schienen, und zwar aus vier Gründen gleichzeitig. Er muss vorleisten, weil Guthaben sofort erwartet wird. Er trägt das Ausfallrisiko, weil ein Konto nicht gedeckt sein kann. Er trägt das Rückgaberisiko für Wochen, weil die Frist unabhängig von seinem Verschulden läuft. Und er hat an dieser Stelle keine Autorisierung, die ihn schützt: Es gibt keine Freigabe durch eine Bank, kein Verfahren mit starker Kundenauthentifizierung, nur ein Häkchen und eine IBAN.
Deshalb begrenzen Zahlungsdienstleister diese Schiene für Branchen mit hohem Rückgaberisiko oder schließen sie aus. Glücksspiel ist eine solche Branche, und eine Kasse, die den Einzug anbietet, tut das in der Regel mit einem vorgeschalteten Dienst, der das Risiko übernimmt und dafür prüft, wen er zulässt.
Praktisch heißt das: Wer in einer Kasse mit deutscher Erlaubnis nach dem Stichwort Lastschrift sucht, findet meist etwas anderes — einen Zahlungsauslösedienst, der vom Girokonto arbeitet, aber eine Überweisung erzeugt. Dass beide Verfahren von derselben Bankverbindung ausgehen, macht sie nicht gleich.
Klarna, Rechnungskauf und der Einzug darunter
Die Suche nach Casino und Klarna-Lastschrift hat einen nachvollziehbaren Ursprung. Im Onlinehandel rechnet Klarna seine Rechnungs- und Ratenprodukte häufig per SEPA-Einzug ab: Du bestellst, bekommst eine Zahlungsaufforderung, und der Betrag wird später von deinem Konto abgebucht. Für viele ist Klarna deshalb ein Synonym für Lastschrift geworden.
An der Casino-Kasse trifft das nicht zu. Dort erscheint unter demselben Markennamen das Überweisungsprodukt, das früher unter eigenem Namen lief: ein Zahlungsauslösedienst, der in deinem Auftrag eine Überweisung einstellt und dem Anbieter sofort bestätigt, dass sie erteilt ist. Der Unterschied ist nicht kosmetisch. Bei einer Überweisung bist du der Auftraggeber, es gibt kein Mandat und keine Rückgabefrist. Wie dieses Produkt im Einzelnen arbeitet, steht auf der Seite zu Klarna.
Die zweite Hälfte der Antwort ist regulatorisch: Rechnungskauf und Raten sind Kreditprodukte, und für die Kategorie Glücksspiel werden sie nicht angeboten. Ein Anbieter mit deutscher Erlaubnis darf dir für das Spiel ohnehin kein Geld vorstrecken. Eine Lastschrift, die erst später abgebucht wird, hätte an dieser Grenze ein Problem.
Lastschrift oder Überweisung: dieselbe Bank, andere Rolle
Beide Verfahren laufen über dein Girokonto, beide heißen SEPA, und beide erscheinen im Auszug als Buchung mit Referenz. Verwechselt werden sie trotzdem nur so lange, wie man nicht fragt, wer handelt. Bei der Überweisung bist du der Handelnde und trägst damit die Verantwortung für IBAN und Verwendungszweck. Beim Einzug handelt der Empfänger, und du trägst die Verantwortung dafür, dass das Konto gedeckt ist.
Daraus folgt der wichtigste Unterschied im Streitfall. Eine ausgeführte Überweisung hat keinen eingebauten Rückweg; sie ist weg, und der Rest ist eine Sache zwischen dir und dem Empfänger. Ein Einzug hat einen Rückweg im Verfahren, der aber nichts über die Forderung dahinter sagt. Wie die Gegenrichtung technisch abläuft, erklärt die Seite zur Banküberweisung.
Für die Kasse bedeutet das eine klare Arbeitsteilung: Der Einzug ist, wo er überhaupt existiert, ein Weg hinein. Der Weg hinaus ist in nahezu allen Fällen die Überweisung, weil sie dokumentiert ist, keine technische Obergrenze kennt und nicht zurückgeholt werden kann.
Zwei SEPA-Verfahren im direkten Vergleich
Merkmal
SEPA-Lastschrift
SEPA-Überweisung
Wer löst die Zahlung aus
Der Empfänger, gestützt auf das Mandat
Du, in deinem Banking
Was du gibst
Eine Erlaubnis
Einen einzelnen Auftrag
Reichweite
Alle Einzüge dieses Mandats
Genau diese eine Zahlung
Rückgabe
Im Verfahren vorgesehen, mit Frist
Nicht vorgesehen
Risiko bis zum Ablauf
Beim Empfänger
Bei dir
Typischer Fehler
Mandat vergessen, Konto ungedeckt
Referenz falsch oder weggelassen
Rolle an der Kasse
Ausnahme, meist über einen Dienst
Standard, vor allem beim Rückweg
Rücklastschrift: wenn das Konto nicht deckt
Scheitert ein Einzug, entsteht eine Rücklastschrift, und das ist der unangenehmste Normalfall dieser Schiene. Ursachen sind ein nicht gedecktes Konto, eine Einzugssperre, eine falsche IBAN, ein aufgelöstes Konto oder ein Mandat, das der Einzieher formal nicht belegen kann. Für die Buchung heißt das: Der Betrag kommt zurück, und zwar automatisch, ohne dass jemand eine Entscheidung trifft.
Die Folgen liegen auf drei Ebenen. Deine Bank kann für den Rücklauf ein Entgelt nach ihrem Preis- und Leistungsverzeichnis erheben; was dort steht, ist verbindlich, und nur dort steht es. Der Einzieher wiederum hat Guthaben herausgegeben, für das kein Geld eingegangen ist, und wird den Betrag als offene Forderung behandeln. Und drittens wird die Methode für dein Konto meist stillgelegt, oft dauerhaft.
Eine zweite Zahlung zu starten, während die erste offen ist, ist in dieser Lage der schlechteste Zug: Dann stehen zwei ungeklärte Vorgänge im System, und die Zuordnung wird schwieriger statt leichter. Was stattdessen zu tun ist, wenn Geld abgebucht wurde und im Spielerkonto nichts erscheint, steht auf der Seite Einzahlung nicht angekommen.
Monatslimit, LUGAS und das Mandat
Das gesetzliche Limit des deutschen Marktes liegt bei 1 000 Euro pro Monat und gilt für alle Anbieter mit Erlaubnis zusammen, nicht pro Konto und nicht pro Zahlungsweg. Ein Mandat ändert daran nichts. Es ist eine Erlaubnis gegenüber deiner Bank und keine gegenüber dem Anbieter, und die Prüfung der Grenze passiert lange vor dem Einzug, nämlich beim Anstoß der Einzahlung im Spielerkonto.
Technisch ist diese Reihenfolge ein Vorteil dieser Schiene. Greift die Grenze, kommt der Einzug nie zustande; es wird nichts abgebucht, was später zurückgeführt werden müsste. Anders als bei einer selbst beauftragten Überweisung, die ankommt und dann anteilig behandelt wird, scheitert der Vorgang hier sauber am Anfang. Wie die Grenze berechnet und unter welchen Voraussetzungen sie angehoben wird, steht auf der Seite zum Einzahlungslimit.
Geführt wird der Stand anbieterübergreifend im System LUGAS, und das ist auch der Grund, weshalb ein Wechsel der Kasse oder der Methode nichts bringt. Was dieses System sonst noch mitprüft, etwa die Parallelität von Sitzungen, erklärt die Seite zu LUGAS.
Kontoinhaber, Mandatsname und Spielerkonto
Bei Anbietern mit deutscher Erlaubnis muss das Zahlungsmittel auf die Person lauten, die das Spielerkonto führt. Für die Lastschrift ist diese Regel strenger, als sie klingt, weil hier drei Namen zusammenpassen müssen: der Kontoinhaber bei der Bank, der im Mandat genannte Zahler und die im Spielerkonto registrierte Person.
Auseinanderfallen können sie leichter als bei anderen Wegen. Ein Mandat lässt sich formal für ein Konto erteilen, über das man nur verfügungsberechtigt ist, ohne Inhaber zu sein. Gemeinschaftskonten, Konten von Angehörigen und Geschäftskonten fallen genau in diese Lücke. Die Einzahlung läuft dann durch, die Prüfung fällt erst beim Rückweg auf — und zu diesem Zeitpunkt ist das Geld schon eingesetzt oder liegt als Gewinn fest.
Die Reihenfolge, die das verhindert, ist unspektakulär: Mandat nur für ein Konto erteilen, dessen Inhaber du selbst bist, Schreibweise des Namens genau wie im Ausweis übernehmen und die Bankverbindung früh belegen, nicht erst beim ersten Auszahlungsantrag. Welche Dokumente dafür in welcher Form erwartet werden, listet die Seite zur Verifizierung.
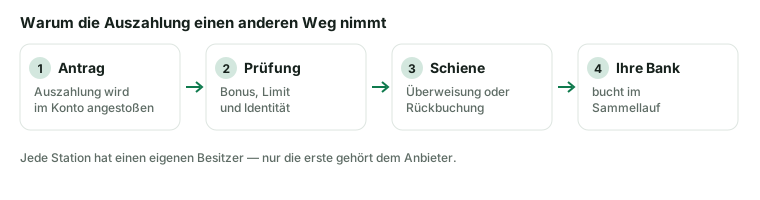
Der Rückweg: ausgezahlt wird nicht per Einzug
Ein Einzug kann nur in eine Richtung laufen, denn das Mandat erlaubt dem Empfänger, Geld zu holen — nicht, Geld zu schicken. Eine Auszahlung über diese Schiene gibt es daher nicht, auch nicht als Umkehrung. Was der Anbieter stattdessen macht, ist eine Überweisung auf das Konto, von dem eingezogen wurde. Für ihn ist das der nachweislich saubere Weg, weil Herkunft und Ziel des Geldes identisch sind.
Praktisch heißt das zwei Dinge. Erstens enthält die erste Auszahlung immer eine Dokumentenrunde, weil die Bankverbindung geprüft und mit deinem Namen abgeglichen wird. Zweitens ist die Wartezeit nicht die Wartezeit der Zahlung: Sie entsteht überwiegend vor dem Auftrag, in Freigabe und Prüfung, und nicht auf dem Weg durch die Banken. Woraus sie sich zusammensetzt, zeigt die Seite zur Auszahlung.
Eine Besonderheit gilt für den Fall, dass die Einzahlung zurückgegeben wurde und gleichzeitig ein Gewinn offen ist. Dann steht einer Forderung des Anbieters eine Forderung von dir gegenüber, und das wird kein Zahlungsvorgang mehr, sondern eine Klärung. Wer in diese Lage gerät, braucht Belege beider Seiten und keine zweite Zahlung.
Ein Mandat ist bequem — und genau das ist das Risiko
Alle Schienen an der Kasse haben eine Bremse. Vorab gekauftes Guthaben hat einen harten Boden, die Überweisung kostet einen Buchungstag und eine Referenz, die Karte hat ein Limit. Die Lastschrift hat keine dieser Bremsen. Das Mandat liegt vor, es verlangt keine erneute Freigabe, und der Einzug reicht so weit, wie dein Konto reicht, Dispositionskredit eingeschlossen.
Zwei Dinge sind deshalb sinnvoll, bevor ein Mandat erteilt wird. Sieh im Banking nach, ob du Einzüge begrenzen oder einzelne Einzieher sperren kannst — die meisten Institute bieten das an, und es ist eine Bremse, die unabhängig vom Anbieter funktioniert. Und setze im Spielerkonto ein eigenes Einzahlungslimit deutlich unter der gesetzlichen Grenze; eine Senkung wirkt sofort, eine Erhöhung erst nach Wartezeit, und diese Asymmetrie ist der eigentliche Nutzen des Werkzeugs.
Wer bemerkt, dass gerade die Bequemlichkeit dieser Schiene zum Problem geworden ist, hat ein stärkeres Mittel als jedes Limit: die Selbstsperre im System OASIS, die bei allen Anbietern mit deutscher Erlaubnis gleichzeitig greift und über die Seite zur OASIS-Sperre beschrieben ist. Kostenfreie, anonyme Beratung und einen Selbsttest hält die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de bereit. Ob ein Anbieter überhaupt unter deutscher Aufsicht steht, lässt sich im Verzeichnis der Gemeinsamen Glücksspielbehörde der Länder auf gluecksspiel-behoerde.de nachsehen; wie man dieses Verzeichnis liest, erklärt die Seite zur deutschen Lizenz.
Häufige Fragen
Kann ich im Casino per SEPA-Lastschrift einzahlen?
Direkt nur selten. Für den Anbieter ist der Einzug die riskanteste Schiene, weil er vorleisten muss und der Betrag nach den SEPA-Regeln noch Wochen zurückgegeben werden kann. Wo Lastschrift in der Kasse auftaucht, steckt meist ein vorgeschalteter Dienstleister dahinter, der das Risiko übernimmt.
Was ist ein SEPA-Lastschriftmandat genau?
Eine doppelte Erlaubnis: Der Einzieher darf Beträge von deinem Konto holen, und deine Bank darf diese Einzüge einlösen, ohne jedes Mal zu fragen. Es ist keine Zahlung, sondern eine Vollmacht mit Mandatsreferenz und Einzieherkennung, die beide später im Kontoauszug stehen.
Gilt ein Mandat nur für eine Einzahlung?
Das hängt von der Art ab. Es gibt Mandate für einen einzelnen Einzug und Mandate für wiederkehrende Einzüge. Online wird oft Letzteres erteilt, weil ein Häkchen beides abdeckt. Nachsehen kannst du es in der Bestätigung, die Betrag und Termin nennt.
Wie lange kann eine Lastschrift zurückgegeben werden?
Bei einem Einzug mit gültigem Mandat kann der Zahler binnen acht Wochen nach der Belastung eine Rückgabe verlangen, ohne einen Grund zu nennen. Fehlte das Mandat oder war es widerrufen, handelt es sich um einen nicht autorisierten Vorgang, und dafür sieht das deutsche Recht eine Anzeigefrist von dreizehn Monaten vor.
Ist eine Rückgabe dasselbe wie eine rückgängig gemachte Einzahlung?
Nein. Zurückgedreht wird der Zahlungsvorgang, nicht das Geschäft dahinter. Die Forderung bleibt bestehen, und bei einer Einzahlung stand dem Betrag Guthaben gegenüber, das gutgeschrieben und eingesetzt wurde. Die Auseinandersetzung beginnt nach der Rückgabe, sie endet nicht damit.
Warum finde ich bei Klarna im Casino keine Lastschrift?
Weil dort ein anderes Produkt derselben Marke läuft: ein Zahlungsauslösedienst, der in deinem Auftrag eine Überweisung einstellt. Rechnungskauf und Raten sind Kreditprodukte und für die Kategorie Glücksspiel nicht verfügbar; ein lizenzierter Anbieter darf für das Spiel ohnehin nichts vorstrecken.
Was passiert bei einer Rücklastschrift?
Der Betrag kommt automatisch zurück, deine Bank kann dafür ein Entgelt nach ihrem Preis- und Leistungsverzeichnis erheben, und der Einzieher behandelt die Summe als offene Forderung, weil er das Guthaben schon herausgegeben hat. Die Methode wird für dein Konto danach meist stillgelegt.
Zählt ein Einzug gegen die 1 000 Euro im Monat?
Ja, und zwar bevor er stattfindet. Die Grenze wird beim Anstoß der Einzahlung im Spielerkonto geprüft, geführt wird der Stand anbieterübergreifend. Greift sie, kommt gar kein Einzug zustande — ein Vorteil gegenüber der Überweisung, bei der Geld erst ankommt und dann zurückgeführt wird.
Kann ein Gewinn per Lastschrift ausgezahlt werden?
Nein, das Verfahren läuft nur in eine Richtung: Das Mandat erlaubt das Holen, nicht das Schicken. Der Anbieter überweist auf das Konto, von dem eingezogen wurde. Vor der ersten Auszahlung wird diese Bankverbindung geprüft und mit dem Namen im Spielerkonto abgeglichen.
Wie bremse ich diese Schiene, wenn sie zu bequem ist?
Zwei Hebel liegen außerhalb der Kasse: Einzugsbegrenzungen und Sperren einzelner Einzieher im eigenen Banking. Innerhalb der Kasse wirkt ein selbst gesetztes Einzahlungslimit unter der gesetzlichen Grenze, weil eine Senkung sofort gilt und eine Erhöhung erst nach Wartezeit.
Weiterlesen
Banküberweisung — dieselbe Bankverbindung, umgekehrte Richtung
 CasinoKasseZur Kasse