Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Zwischen deinem Euro und dem Guthaben im Spielerkonto liegen bei dieser Schiene nicht ein, sondern drei Systeme: eine Handelsstelle, ein Netzwerk und die Kasse des Anbieters. Jedes davon nimmt einen Kurs oder ein Entgelt, und keines davon sagt dir vorher, wie viel am Ende ankommt. Vorab noch wichtiger ist eine Tatsache, die auf Werbeseiten selten steht: Bei Anbietern mit deutscher Erlaubnis findest du diesen Weg in der Regel überhaupt nicht.
Die unangenehme Auskunft zuerst
Wer in Deutschland nach Krypto an der Casino-Kasse sucht, sucht fast immer außerhalb des erlaubten Marktes. Anbieter mit deutscher Erlaubnis führen diesen Weg üblicherweise nicht, und das hat nichts mit Technikfeindlichkeit zu tun, sondern mit Pflichten, die sich mit der Schiene schlecht vereinbaren lassen: Identifizierung des Zahlers, Nachweis der Mittelherkunft, Übereinstimmung von Einzahlungs- und Auszahlungsweg, Führung des monatlichen Einzahlungslimits gegen ein zentrales Register, Anbindung an die Sperrdatei. Eine Zahlung, die von einer selbst verwalteten Adresse kommt, trägt keinen Namen — und damit fehlt die Grundlage für fast alle diese Schritte.
Daraus folgt nicht, dass Krypto an einer Kasse illegal wäre. Es folgt etwas Praktischeres: Wo du die Schiene angeboten bekommst, fehlt mit großer Wahrscheinlichkeit auch alles andere, was dich schützt. Kein geführtes Monatslimit, keine anbieterübergreifende Sperre, kein geordnetes Beschwerdeverfahren, keine Aufsicht, die eine verweigerte Auszahlung aufgreift. Wie man den Erlaubnisstatus in wenigen Minuten selbst nachsieht, zeigt die Seite zur deutschen Lizenz; welche Prüfungen darüber hinaus sinnvoll sind, die Seite zu seriösen Casinos.
Der Rest dieser Seite erklärt die Mechanik trotzdem im Detail — weil die Fragen gestellt werden, weil die Fehler teuer und endgültig sind und weil man die Rechnung kennen sollte, bevor man sie bezahlt. Wie sich die Schiene neben den Euro-Wegen einordnet, zeigt der Überblick über die Zahlungswege.
Drei Systeme zwischen Euro und Spielguthaben
Jeder Übergang hat seinen eigenen Kurs und sein eigenes Entgelt
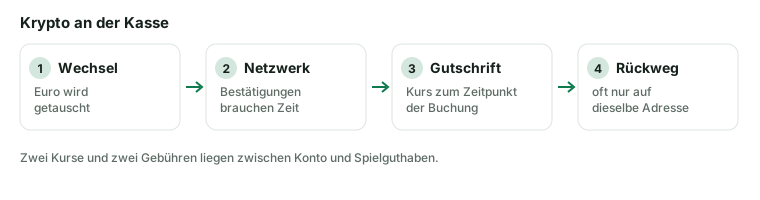
Bei einer Kartenzahlung gibt es einen Betrag und eine Belastung. Hier gibt es vier Beträge, und nur der erste und der letzte interessieren dich wirklich.
Euro zu Coin. Du kaufst bei einer Handelsstelle oder einem Broker. Dort entsteht der erste Kurs, und dort entsteht das erste Entgelt — entweder offen ausgewiesen oder im Kurs versteckt, als Differenz zwischen An- und Verkaufspreis.
Transport durch das Netzwerk. Du schickst den Betrag an eine Adresse, die dir die Kasse anzeigt. Dafür zahlt jemand ein Netzwerkentgelt — bei den meisten Netzen du, abgezogen vom gesendeten Betrag oder zusätzlich belastet.
Coin zu Spielguthaben. Die Kasse rechnet den eingegangenen Betrag in ihre Rechnungseinheit um. Hier entsteht der zweite Kurs, und er ist nicht derselbe wie bei der Handelsstelle, weil er zu einem anderen Zeitpunkt und oft mit einem eigenen Aufschlag gebildet wird.
Und zurück. Beim Auszahlen läuft die Kette rückwärts, mit zwei weiteren Umrechnungen und einem weiteren Netzwerkentgelt.
Der Satz, der daraus folgt, ist der wichtigste dieser Seite: Zwischen Euro und Spielguthaben liegen in jeder Richtung zwei Kurse und zwei Entgelte, und beides siehst du erst hinterher. Wer hin und zurück rechnet, kommt auf vier Umrechnungen und drei bis vier Entgelte — ohne eine einzige Runde gespielt zu haben.
Wo zwischen Euro und Spielguthaben Wert verloren geht
Übergang
Was dort entsteht
Wer es festlegt
Euro zu Coin
Kurs und Handelsentgelt oder Spanne
Handelsstelle oder Broker
Abhebung auf eigene Adresse
Entgelt der Handelsstelle
Handelsstelle
Transport zur Kassenadresse
Netzwerkentgelt, abhängig von der Netzlast
Das Netzwerk
Coin zu Spielguthaben
Kurs der Kasse, meist mit Aufschlag
Der Anbieter
Spielguthaben zu Coin
Kurs der Kasse zu einem anderen Zeitpunkt
Der Anbieter
Coin zu Euro
Kurs und Entgelt beim Verkauf
Handelsstelle oder Broker
Zwei Kurse, und warum sie nie gleich sind
Ein Kurs ist immer eine Momentaufnahme. Zwischen dem Kauf bei der Handelsstelle und der Gutschrift in der Kasse liegen aber Minuten bis Stunden, je nach Netz und Auslastung. In dieser Zeit bewegt sich der Markt, und zwar in eine Richtung, die nicht du bestimmst. Das Ergebnis ist eine Differenz, die niemand als Entgelt bezeichnet und die wirtschaftlich eine ist.
Dazu kommt der Aufschlag auf den eigenen Kurs. Eine Kasse, die in Euro oder einer anderen Rechnungseinheit buchführt, muss den eingegangenen Coin-Betrag bewerten. Dafür nimmt sie einen Kurs ihrer Wahl, meist mit einer Sicherheitsspanne, weil sie das Kursrisiko trägt, bis sie selbst verkauft. Diese Spanne ist üblich und legitim — problematisch ist nur, dass sie selten ausgewiesen wird und sich in beide Richtungen auswirkt: beim Einzahlen etwas weniger Guthaben, beim Auszahlen etwas weniger Coin.
Praktisch heißt das: Ein Betrag, der eingezahlt und sofort unverspielt wieder ausgezahlt wird, kommt kleiner zurück. Bei Euro-Schienen ist das anders — dort ist ein Euro ein Euro, und eine Rückabwicklung ist verlustfrei möglich. Diese Eigenschaft allein macht die Schiene für alle ungeeignet, die ihr Geld nur kurz parken wollen.
Bestätigungen: warum „gesendet“ nicht „angekommen“ heißt
Eine Überweisung im Bankensystem ist entweder ausgeführt oder nicht. Eine Netzwerkzahlung hat dagegen Zwischenzustände, und das ist die zweite große Quelle von Missverständnissen. Nach dem Absenden liegt die Zahlung zunächst nur im offenen Bereich des Netzes und wartet darauf, in einen Block aufgenommen zu werden. Danach gilt sie als einmal bestätigt. Mit jedem weiteren Block kommt eine Bestätigung hinzu.
Kassen verlangen eine bestimmte Zahl solcher Bestätigungen, bevor sie gutschreiben, und diese Zahl setzt der Anbieter, nicht das Netz. Die Logik dahinter: Erst nach mehreren Blöcken ist praktisch ausgeschlossen, dass die Zahlung noch verdrängt wird. Wie lange das dauert, hängt vom gewählten Netz, von der Auslastung und davon ab, welches Entgelt du mitgegeben hast — ein niedrig angesetztes Entgelt kann eine Zahlung lange im Wartebereich liegen lassen.
Drei Folgen für den Alltag. Erstens: Ein Beleg aus deiner Wallet mit dem Vermerk „gesendet“ beweist nichts gegenüber dem Support; gebraucht wird die Transaktionskennung, mit der sich der Stand im Netz öffentlich nachsehen lässt. Zweitens: Eine Zahlung mit zu niedrigem Entgelt lässt sich nicht einfach zurückholen; sie hängt, bis sie verarbeitet oder verworfen wird. Drittens: Die Wartezeit auf Bestätigungen kommt zu allen anderen Abschnitten hinzu, die eine Auszahlung ohnehin hat — welche das sind, erklärt die Seite zur Auszahlung.
Netz, Adresse, Memo: drei Fehler ohne Rückweg
Diese Schiene hat eine Eigenschaft, die alle anderen nicht haben: Sie verzeiht nichts. Es gibt keine Bank, die eine Nachforschung startet, keinen Streitmechanismus und keine Stelle, die einen Auftrag zurückruft. Drei Fehler führen regelmäßig zum Totalverlust, und alle drei sind vermeidbar.
Falsches Netz. Dieselbe Rechnungseinheit existiert auf mehreren Netzen, und die Adressen sehen teilweise identisch aus. Wird auf dem falschen Netz gesendet, kommt die Zahlung nirgends an, wo jemand sie zuordnen kann. Die Kasse zeigt das Netz an; es gehört vor dem Senden abgeglichen, nicht danach.
Falsche oder veraltete Adresse. Einzahlungsadressen werden oft pro Vorgang neu erzeugt und können nach einer Zeit ungültig werden. Eine aus dem Verlauf kopierte alte Adresse ist ein klassischer Fall.
Fehlendes Memo oder Tag. Einige Netze arbeiten mit einer Sammeladresse plus Zusatzkennung. Fehlt diese Kennung, liegt der Betrag auf der Sammeladresse des Anbieters, ohne Zuordnung — das Gegenstück zur Überweisung ohne Verwendungszweck, nur ohne den Rücklauf, den eine Bank veranlassen würde.
Die einzige wirksame Vorsichtsmaßnahme ist langweilig: Adresse und Memo kopieren, nie abschreiben, Netz zweimal lesen, und bei einer ersten Zahlung an eine neue Adresse mit einem kleinen Betrag anfangen. Was passiert, wenn ein Anbieter eine Zahlung nicht zuordnen kann, ähnelt den Fällen auf der Seite zu abgelehnten Auszahlungen — mit dem Unterschied, dass es hier keine Aufsicht gibt, an die man sich wenden könnte.
Stablecoins und der Irrtum vom festen Kurs
Eine naheliegende Idee lautet: Wenn das Kursrisiko das Problem ist, nehme ich eine Einheit, die an eine Währung gebunden ist. Das entfernt tatsächlich einen Teil des Problems — den Marktkurs zwischen Kauf und Gutschrift. Es entfernt aber nicht die Entgelte, und es führt drei neue Punkte ein.
Erstens bleibt die Bindung eine Zusage des Herausgebers, keine Naturkonstante; sie kann sich am Markt kurzzeitig lösen. Zweitens sind diese Einheiten überwiegend an den Dollar gebunden, nicht an den Euro — damit ist die Kursfrage nicht verschwunden, sondern nur verschoben, und du trägst sie zweimal. Drittens läuft dieselbe Einheit auf mehreren Netzen mit sehr unterschiedlichen Entgelten; die Wahl des Netzes entscheidet hier stärker über die Kosten als die Wahl der Einheit.
Was bleibt, ist ein kleiner, echter Vorteil: Die Abrechnung wird vorhersehbarer. Was nicht bleibt, ist die Hoffnung auf eine verlustfreie Schiene. Auch hier kommt ein Betrag, der eingezahlt und unverspielt wieder ausgezahlt wird, kleiner zurück als er losgeschickt wurde.
Warum der Rückweg meist nur an dieselbe Adresse geht
Beim Auszahlen trifft man auf eine Regel, die zunächst wie eine Schikane wirkt: Das Geld geht nur an die Adresse, von der es gekommen ist. Dahinter steht dieselbe Logik, die bei Euro-Schienen dafür sorgt, dass auf die Karte zurückgebucht wird, mit der eingezahlt wurde — der Grundsatz, dass Ein- und Auszahlungsweg übereinstimmen müssen.
Bei Krypto ist diese Regel strenger als sonst, weil die Adresse das Einzige ist, was überhaupt als Zuordnung taugt. Es gibt keinen Namen, keinen Kontoinhaber, keinen Ausweis an der Zahlung. Wenn ein Anbieter also irgendeine Prüfung führen will, hat er nur die Adresse. Deshalb gilt in der Praxis: Eine Auszahlung an eine fremde Adresse wird abgelehnt oder zieht eine Prüfung nach sich, die erheblich länger dauert als die Auszahlung selbst.
Drei Konsequenzen daraus, die man vor der ersten Einzahlung bedenken sollte. Erstens: Zahle nie von der Adresse einer Handelsstelle aus ein, denn die gehört nicht dir, und eine Auszahlung dorthin kann der Betreiber verwerfen. Zweitens: Zahle nie von einer Adresse ein, auf die du später keinen Zugriff mehr hast. Drittens: Wer Euro auf dem Bankkonto haben will, braucht am Ende trotzdem eine Handelsstelle und eine Überweisung — der Weg, der auf der Seite zur Banküberweisung beschrieben ist, steht also am Ende der Kette ohnehin.
Verifizierung und Herkunft der Mittel
Beim Zahlungsmittel fehlt bei Krypto der Name — deshalb rückt die Mittelherkunft nach vorn
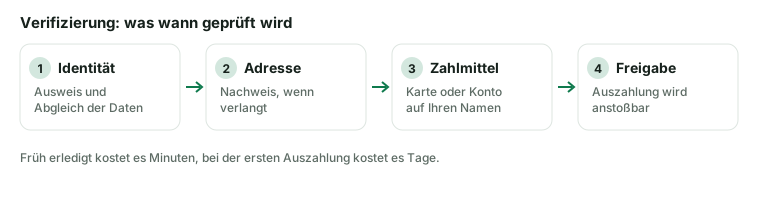
Es hält sich die Erwartung, Krypto sei der Weg, der Prüfungen erspart. Das Gegenteil ist der Normalfall, und zwar aus einem nachvollziehbaren Grund: Weil die Zahlung selbst keine Identität trägt, muss der Anbieter sie an anderer Stelle herstellen. Also wird am Spielerkonto geprüft, und zwar oft tiefer als bei einer Kartenzahlung, bei der die Bank einen Teil der Arbeit schon gemacht hat.
Üblich sind die bekannten Stufen — Identität, Adresse, Zahlungsmittel — plus eine, die bei Euro-Schienen seltener kommt: die Herkunft der Mittel. Verlangt werden dann Belege über den Kauf der Coins, Kontoauszüge, aus denen der Kauf hervorgeht, oder Nachweise über das Einkommen. Wer die Coins ohne Papierspur erworben hat, kann an dieser Stelle in eine Sackgasse geraten, in der das Guthaben nicht mehr auszahlbar ist. Welche Nachweise generell erwartet werden und in welcher Reihenfolge man sie einreicht, beschreibt die Seite zur Verifizierung.
Zweiter, wichtigerer Punkt: Diese Prüfung findet nicht vor der Einzahlung statt, sondern vor der ersten Auszahlung. Die Reihenfolge ist für dich ungünstig, weil du zuerst zahlst und dann erfährst, ob du belegen kannst, was belegt werden muss. Wer die Schiene trotzdem nutzt, sollte die Nachweise vorher sammeln, nicht hinterher suchen.
Was die deutsche Erlaubnis sonst noch ändert
Es lohnt, die Liste einmal nüchtern gegenüberzustellen. Bei einem Anbieter mit deutscher Erlaubnis gilt ein anbieterübergreifendes Einzahlungslimit von 1 000 Euro im Monat, geführt gegen ein zentrales Register. Es gilt eine Höchsteinsatzgrenze von 1 Euro je Runde am virtuellen Automaten und eine Pause von 5 Sekunden zwischen den Runden. Parallele Spiele sind untersagt, Altersgrenze ist 18. Es gibt die Selbstsperre im System OASIS, die bei allen erlaubten Anbietern gleichzeitig wirkt, und es gibt eine Aufsicht, an die man sich wenden kann.
Auf einer Kasse mit Krypto-Annahme gilt davon in der Regel nichts. Kein geführtes Monatslimit, keine Einsatzgrenze, keine Pause, keine Sperrdatei, kein Beschwerdeweg. Das ist der eigentliche Unterschied — nicht der Kurs und nicht das Netzwerkentgelt. Die Regeln im Einzelnen stehen auf der Seite zu den Regeln des deutschen Marktes, die Mechanik der Monatsgrenze auf der Seite zum Einzahlungslimit.
Wer die Sperre im System OASIS gesetzt hat, sollte zusätzlich wissen: Sie greift technisch nur dort, wo ein Anbieter angebunden ist. Eine Kasse mit Krypto-Annahme ist es nicht, und genau darin liegt die Gefahr — die Sperre verliert ihre Wirkung an der Stelle, an der sie am meisten gebraucht wird. Was sie leistet und wie man wieder herauskommt, steht auf der Seite zur OASIS-Sperre.
Steuer: zwei getrennte Fragen
An dieser Schiene überlagern sich zwei Themen, die man auseinanderhalten muss, und nur eines davon betrifft das Spiel.
Die erste Frage ist die nach dem Gewinn aus dem Spiel. Sie hängt davon ab, ob der Anbieter in Deutschland erlaubt ist und wie die Abgabe dort erhoben wird; die Grundzüge stehen auf der Seite zur Steuer auf Gewinne. Die zweite Frage ist die nach dem Umgang mit der Kryptoeinheit selbst: Ein Verkauf oder ein Tausch einer solchen Einheit ist einkommensteuerlich ein eigener Vorgang, unabhängig davon, ob dazwischen gespielt wurde. Das heißt, jede Umwandlung auf dem Weg hin und zurück kann für sich betrachtet werden müssen.
Praktisch folgt daraus nur eines: Belege aufbewahren, und zwar alle. Kaufbelege der Handelsstelle, Transaktionskennungen, Kontoauszüge des Spielerkontos, Verkaufsbelege. Eine verbindliche Einschätzung des eigenen Falls gibt es nicht auf einer Website, sondern bei einer steuerberatenden Person — diese Seite beschreibt die Mechanik, nicht deine Steuererklärung.
Was realistisch bleibt
Fasst man zusammen, hat die Schiene zwei echte Eigenschaften, die man ihr nicht abstreiten kann. Sie funktioniert, wenn keine Bank mitspielt, und sie fragt am Anfang niemanden um Erlaubnis. Für beides zahlt man einen Preis, der sich beziffern lässt, auch wenn er nie ausgewiesen wird: vier Umrechnungen, drei bis vier Entgelte, eine Wartezeit auf Bestätigungen und ein Rückweg, der an eine einzige Adresse gebunden ist.
Dem gegenüber steht das, was auf einer erlaubten Kasse selbstverständlich ist: ein Euro bleibt ein Euro, eine Rückabwicklung ist verlustfrei, Fehler sind korrigierbar, und über allem liegt eine Aufsicht. Wer die Wahl hat, hat damit auch die Antwort. Wer sie nicht hat, weil die eigene Bank die Kartenzahlung sperrt, sollte den Grund dafür ernst nehmen, statt ihn zu umgehen — eine gesperrte Kategorie ist manchmal die letzte funktionierende Bremse.
Wenn der Reiz dieser Schiene vor allem darin liegt, dass sie keine Grenzen kennt, ist das ein Signal und kein Komfortmerkmal. Einen Selbsttest ohne Namen, Beratungsstellen und das kostenfreie Hilfetelefon führt die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de bereit; welche Stellen sonst weiterhelfen, steht auf der Seite zum Spielerschutz. Die Zuständigkeit liegt bei der Gemeinsamen Glücksspielbehörde der Länder, gluecksspiel-behoerde.de.
Euro-Schiene und Krypto-Schiene nebeneinander
Merkmal
Euro-Schienen
Krypto
Wert zwischen Kasse und Konto
Unverändert
Zwei Kurse je Richtung
Entgelte
Meist bei der Bank
Handelsstelle, Netzwerk, Kasse
Fehler korrigierbar
Teilweise, über die Bank
Nein
Rückweg
Karte, Wallet oder Konto
In der Regel nur dieselbe Adresse
Identität an der Zahlung
Vorhanden
Nicht vorhanden
Monatslimit und Sperrdatei
Bei Erlaubnis geführt
Üblicherweise nicht
Aufsicht bei Streit
Vorhanden
Nicht vorhanden
Häufige Fragen
Gibt es Krypto bei Casinos mit deutscher Erlaubnis?
In der Regel nicht. Die Pflichten des erlaubten Marktes — Identifizierung des Zahlers, Nachweis der Mittelherkunft, Übereinstimmung von Ein- und Auszahlungsweg, geführtes Monatslimit, Anbindung an die Sperrdatei — passen schlecht zu einer Zahlung, die keinen Namen trägt. Wo die Schiene angeboten wird, fehlt meist auch der übrige Schutz.
Warum kommt weniger Guthaben an, als ich losgeschickt habe?
Weil zwischen Euro und Spielguthaben zwei Kurse und zwei Entgelte liegen: Kurs und Entgelt der Handelsstelle, das Netzwerkentgelt für den Transport und der Kurs der Kasse, der zu einem anderen Zeitpunkt und oft mit Aufschlag gebildet wird. Hin und zurück sind es vier Umrechnungen.
Was bedeuten Bestätigungen und wie viele braucht es?
Eine Netzwerkzahlung gilt als einmal bestätigt, sobald sie in einen Block aufgenommen wurde; mit jedem weiteren Block kommt eine Bestätigung hinzu. Wie viele die Kasse verlangt, legt der Anbieter fest, nicht das Netz. Die Dauer hängt von Netz, Auslastung und dem mitgegebenen Entgelt ab.
Ich habe auf dem falschen Netz gesendet. Kann ich das rückgängig machen?
In der Regel nicht. Es gibt keine Bank, die eine Nachforschung startet, und keinen Streitmechanismus. Dieselbe Rechnungseinheit läuft auf mehreren Netzen mit teils ähnlich aussehenden Adressen, deshalb gehört das von der Kasse angezeigte Netz vor dem Senden abgeglichen, nicht danach.
Warum geht die Auszahlung nur an die Adresse, von der ich eingezahlt habe?
Weil die Adresse das Einzige ist, was als Zuordnung taugt — eine Netzwerkzahlung trägt keinen Namen. Es ist dieselbe Regel wie bei Karten, nur strenger. Deshalb sollte man nie von der Adresse einer Handelsstelle einzahlen und nie von einer Adresse, auf die man später keinen Zugriff hat.
Lösen Stablecoins das Kursproblem?
Teilweise. Der Marktkurs zwischen Kauf und Gutschrift fällt weg, die Entgelte bleiben. Dafür kommen drei Punkte hinzu: Die Bindung ist eine Zusage des Herausgebers, die Bindung ist meist an den Dollar und nicht an den Euro, und dieselbe Einheit läuft auf Netzen mit sehr unterschiedlichen Entgelten.
Spart Krypto die Verifizierung?
Nein, es verschiebt sie und macht sie häufig strenger. Weil die Zahlung keine Identität trägt, prüft der Anbieter am Spielerkonto, und zusätzlich zur Identität kommt oft die Herkunft der Mittel dazu. Geprüft wird vor der ersten Auszahlung, nicht vor der Einzahlung — die Reihenfolge ist für dich ungünstig.
Gilt das Limit von 1 000 Euro im Monat auch hier?
Bei einem Anbieter mit deutscher Erlaubnis ja, nur führen solche Anbieter die Schiene üblicherweise nicht. Auf einer Kasse, die Krypto annimmt, gibt es in der Regel kein geführtes Monatslimit, keine Einsatzgrenze von 1 Euro je Runde, keine Pause von 5 Sekunden und keine Anbindung an die Sperrdatei.
Wirkt eine OASIS-Sperre bei einer Kasse mit Krypto?
Technisch nur dort, wo ein Anbieter an die Sperrdatei angebunden ist. Das sind Anbieter mit deutscher Erlaubnis. Eine Kasse ohne Erlaubnis fragt die Datei nicht ab, und damit verliert die Sperre ihre Wirkung genau an der Stelle, an der sie am meisten gebraucht wird.
Welche Belege sollte ich aufbewahren?
Alle: Kaufbelege der Handelsstelle, Transaktionskennungen für jede gesendete und empfangene Zahlung, die Transaktionshistorie des Spielerkontos und Verkaufsbelege. Sie werden zweimal gebraucht — für die Prüfung der Mittelherkunft beim Anbieter und für die eigene steuerliche Einordnung.
 CasinoKasseZur Kasse