Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Apple Pay sieht an der Kasse aus wie eine eigene Zahlungsart, ist aber keine. Es ist eine Hülle um eine Karte, die du vorher in die Wallet gelegt hast, und jede Entscheidung über deine Einzahlung fällt weiterhin bei der Bank, die diese Karte ausgegeben hat. Diese Seite erklärt, was beim Antippen tatsächlich passiert, warum der Knopf bei manchen Geräten gar nicht auftaucht und warum der Rückweg über Apple Pay so gut wie nie existiert.
Eine Hülle, keine Schiene
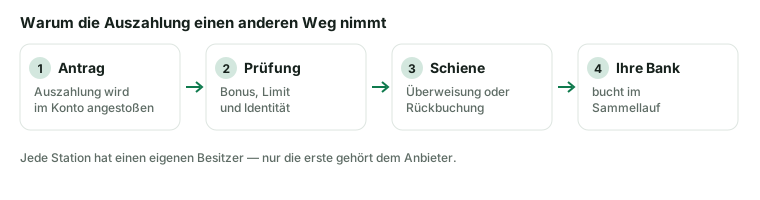
Apple Pay ändert nur den Anfang dieser Kette — die Entscheidung fällt am Ende
Wenn in der Kassenliste eines Anbieters „Apple Pay“ steht, ist damit nicht ein neuer Geldweg gemeint, sondern eine neue Art, einen alten zu starten. Dahinter liegt immer eine Debit- oder Kreditkarte, und zwar genau die, die du in der Wallet ausgewählt hast. Der Betrag verlässt dein Konto nicht etwa „über Apple“, sondern über dieselbe Kette aus Händler, Abwickler, Kartennetzwerk und kartenausgebender Bank, die bei einer getippten Kartennummer auch durchlaufen wird.
Das ist keine Spitzfindigkeit, sondern die Erklärung für fast alle Probleme, die an dieser Stelle auftreten. Wer verstanden hat, dass Apple Pay nur die ersten zwei Sekunden des Vorgangs verändert und keinen einzigen Schritt danach, kann eine Fehlermeldung richtig zuordnen, statt beim Support eines Anbieters zu fragen, der daran nichts ändern kann. Wie sich diese Schiene zu den übrigen Wegen an der Kasse verhält, ordnet der Überblick über die Zahlungswege ein.
Die beiden Dinge, die Apple Pay wirklich leistet, sind schnell benannt. Es ersetzt die Eingabe von Kartennummer, Gültigkeit und Prüfziffer durch eine Geräteentsperrung, und es ersetzt die Kartennummer selbst durch eine Stellvertreternummer, die für das Gerät gilt. Alles andere bleibt, wie es war — einschließlich der Möglichkeit, dass deine Bank nein sagt.
Was beim Antippen tatsächlich passiert
Beim Hinzufügen einer Karte in die Wallet wird nicht die Nummer gespeichert. Das Gerät lässt sich vom Kartennetzwerk eine zweite, eigene Nummer geben, die nur für dieses Gerät und diese Karte gilt. In der Dokumentation heißt sie Device Account Number; sie liegt in einem abgeschotteten Bereich des Chips und verlässt ihn nie. Zu jeder Zahlung erzeugt dieser Chip zusätzlich einen Einmalwert, ein sogenanntes Kryptogramm, das nur zu dieser einen Transaktion passt.
An der Kasse geschieht daher Folgendes: Du tippst den Knopf, das Gerät prüft, dass du es bist, und schickt Stellvertreternummer und Einmalwert an den Abwickler des Anbieters. Der leitet beides ans Kartennetzwerk, das die Stellvertreternummer in die echte Kartennummer zurückübersetzt und die Autorisierungsanfrage an deine Bank stellt. Deine Bank sieht am Ende eine gewöhnliche Kartenzahlung und entscheidet nach ihren gewöhnlichen Regeln.
Praktisch heißt das: Das Casino bekommt deine Kartennummer nie zu sehen, und ein Datenleck beim Abwickler gibt die Karte nicht preis, weil die Stellvertreternummer ohne das passende Gerät wertlos ist. Das ist ein echter Vorteil gegenüber der getippten Nummer, und es ist der einzige greifbare Sicherheitsgewinn dieser Schiene. Alles, was deine Bank an einer Kartenzahlung ins Glücksspiel prüft, prüft sie weiterhin — nachzulesen auf der Seite zu Visa und Mastercard.
Face ID gibt nichts frei, was die Bank verboten hat
Ein verbreitetes Missverständnis lautet: Wenn Face ID bestätigt hat, ist die Zahlung durch. Tatsächlich bestätigt Face ID oder Touch ID nur eine einzige Tatsache, nämlich dass der rechtmäßige Besitzer des Geräts die Zahlung ausgelöst hat. Das ist für die europäische Pflicht zur starken Kundenauthentifizierung genau der zweite Faktor, der sonst per Banking-App oder Code abgefragt würde: Besitz des Geräts plus biometrisches Merkmal.
Deshalb verschwindet bei Apple Pay in der Regel das zusätzliche Fenster, das man von der getippten Karte kennt. Die Freigabe ist nicht entfallen, sie ist nur nach vorn gewandert und auf dem Gerät passiert. Danach kommt die zweite, völlig getrennte Frage: Will die Bank diese Zahlung überhaupt? Diese Frage beantwortet kein Gesicht und kein Fingerabdruck.
Es gibt sogar Fälle, in denen die Bank trotz Apple Pay zusätzlich fragt. Bei auffälligen Beträgen, bei ungewohnten Händlern oder bei Karten, die für Glücksspiel als besonders prüfbedürftig markiert sind, kann ein weiterer Bestätigungsschritt in der Banking-App ausgelöst werden. Bricht der ab, ist die Zahlung weg, obwohl die Wallet „Fertig“ angezeigt hat. Die Anzeige in der Wallet meldet nur, dass das Gerät seinen Teil erledigt hat.
Warum der Knopf gar nicht erscheint
Ein fehlender Knopf ist keine Ablehnung — die Prüfung hat noch nicht begonnen
Die häufigste Beschwerde zu dieser Schiene ist nicht eine Ablehnung, sondern ein Nichts: In der Kassenliste steht Apple Pay, aber der Knopf wird nicht angezeigt oder bleibt grau. Dafür gibt es eine überschaubare Zahl von Ursachen, und keine davon liegt beim Anbieter.
Das Gerät passt nicht. Der Knopf erscheint nur auf Geräten, die Apple Pay unterstützen und bei denen die Wallet eingerichtet ist. Auf einem Rechner ohne passenden Sensor funktioniert der Weg nur, wenn ein angemeldetes Telefon oder eine Uhr in Reichweite ist und die Bestätigung übernimmt.
Der Browser passt nicht. Im Netz ist Apple Pay an den Systembrowser gebunden. In einem fremden Browser auf demselben Gerät fehlt die Schnittstelle, und die Kasse kann den Knopf technisch nicht anbieten. Das gilt auch für Browserfenster, die in einer anderen App eingebettet sind.
Privates Surfen und Inhaltsblocker. Die Kasse fragt beim Gerät nach, ob Apple Pay verfügbar ist. Wird diese Abfrage unterdrückt, lautet die Antwort „nein“, und der Knopf fällt weg.
Keine passende Karte in der Wallet. Liegt dort nur eine Karte, deren Herausgeber Glücksspiel ausschließt, oder nur eine Guthabenkarte eines Händlers, bietet die Wallet nichts an.
Das Land stimmt nicht. Dazu gleich ein eigener Abschnitt — es ist die Ursache, die am seltensten erkannt wird.
Wichtig ist der Unterschied zur echten Ablehnung: Solange der Knopf nicht erscheint, hat niemand etwas geprüft und niemand etwas abgelehnt. Es ist auch keine Sperre, die man beim Anbieter aufheben lassen könnte. Wer die Kasse lieber in einer App als im Browser bedient, findet die Unterschiede auf der Seite zur Casino-App.
Diese Schiene hat eine Eigenschaft, die bei getippten Karten weniger auffällt: Sie ist an Regionen gebunden, und zwar an mehreren Stellen gleichzeitig. Erstens hängt die Verfügbarkeit von Apple Pay am Land, in dem die Karte ausgegeben wurde. Zweitens hängt sie an der Region des Kontos, mit dem das Gerät angemeldet ist. Drittens entscheidet der Abwickler des Anbieters, welche Kartenherkünfte er für diese Schiene annimmt.
Im Alltag führt das zu Fällen, die wie Zufall wirken. Eine Karte aus dem Ausland liegt in der Wallet und funktioniert im Supermarkt einwandfrei, an der Kasse aber nicht. Oder das Gerät ist noch mit einem Konto aus einem anderen Land angemeldet, weil es irgendwann im Ausland eingerichtet wurde — dann bietet die Wallet im Netz unter Umständen nichts an, obwohl im Laden alles geht. Beides lässt sich nur auf der eigenen Seite lösen: andere Karte, angepasste Kontoregion oder eine andere Schiene.
Ebenfalls regional ist der Ort, an dem die Zahlung am Ende verbucht wird. Rechnet der Abwickler nicht in Euro ab, rechnet deine Bank um und nimmt dafür einen Aufschlag — auch dann, wenn die Website durchgehend deutsch ist und der Betrag in Euro angezeigt wurde. Apple Pay macht diese Umrechnung nicht sichtbarer, sondern unsichtbarer, weil man die abrechnende Karte nicht vor sich hat.
Was im Kontoauszug steht
Weil am Ende eine Kartenzahlung läuft, erscheint sie auch wie eine. Im Auszug steht der Händler-Deskriptor des Abwicklers, meist eine abgekürzte Firmierung mit Ortsangabe, und daneben häufig ein Hinweis, dass die Zahlung über ein Wallet ausgelöst wurde. Der Markenname der Website muss dort nicht auftauchen — oft tut er es nicht.
Was dagegen immer mitreist, ist der vierstellige Branchencode. Für Wetten, Lotterien und Casinospiele ist das die 7995, und er hängt an der Autorisierungsanfrage unabhängig davon, ob du die Nummer getippt oder das Gesicht gezeigt hast. Daraus folgt der nüchterne Satz, der die halbe Seite zusammenfasst: Apple Pay versteckt deine Kartennummer vor dem Casino, aber nicht die Kategorie vor deiner Bank.
Für zwei Situationen ist das praktisch relevant. Wenn deine Bank Glücksspielzahlungen grundsätzlich sperrt, hilft der Umweg über die Wallet nichts. Und wenn deine Bank Zahlungen mit diesem Code nicht als Einkauf, sondern als bargeldnahe Verfügung verbucht, ändert die Wallet daran ebenfalls nichts — Entgelte und Zinsen entstehen genauso. Belastbare Angaben dazu stehen nur im Preis- und Leistungsverzeichnis deiner eigenen Bank, nie an der Kasse.
Warum die Auszahlung auf Apple Pay fast nie geht
Das ist der Punkt, an dem die meisten Spieler überrascht werden, weil die Kasse den Weg beim Einzahlen anbietet und beim Auszahlen nicht. Der Grund ist strukturell: Apple Pay ist ein Verfahren, um eine Zahlung auszulösen. Es ist kein Konto, auf dem Geld liegen kann. Es gibt keinen Saldo, keine Empfängeradresse und keinen Kanal, über den Geld in die Wallet zurückfließen könnte.
Ein Anbieter, der dir Gewinne erstatten will, hat deshalb nur die Wege, die hinter der Wallet liegen. Entweder er bucht auf die Originaltransaktion zurück, also auf eine konkrete frühere Einzahlung derselben Karte — das deckt den eingezahlten Betrag, aber nicht den Überschuss darüber. Oder er nutzt eine Gutschrift direkt auf die Karte, die nicht bei jeder Kartenart freigeschaltet und für Glücksspielhändler besonders restriktiv behandelt wird. Oder er führt auf eine Bankverbindung zurück, die du nachweisen musst.
In der Praxis läuft es deshalb meistens auf den dritten Weg hinaus, und damit auf eine Überweisung mit allem, was dazugehört: Nachweis der Verbindung, interne Freigabe, Sammellauf, Buchungstage. Wie die einzelnen Abschnitte zusammenkommen, erklärt die Seite zur Auszahlung, welche davon man verkürzen kann, die Seite zu schnellen Auszahlungen, und was dabei bankseitig passiert, die Seite zur Banküberweisung. Wer den Rückweg von Anfang an planbar halten will, zahlt besser gleich über die Schiene ein, über die er auch wieder hinauskommt.
Verifizierung einer Karte, die du nie im Klartext siehst
Vor der ersten Auszahlung will jeder Anbieter mit deutscher Erlaubnis wissen, dass das benutzte Zahlungsmittel dir gehört. Bei Apple Pay entsteht dabei ein eigenes Problem: In der Wallet siehst du nur die letzten Stellen der Stellvertreternummer, und die stimmen nicht mit den letzten Stellen deiner Karte überein. Wer dem Support einen Screenshot aus der Wallet schickt, liefert daher eine Nummer, die in keiner Datenbank des Anbieters steht.
Richtig ist, die Karte selbst zu belegen: ein Bild der Vorderseite mit abgedeckter Mitte, sodass die ersten und die letzten Ziffern, der Name und die Gültigkeit lesbar bleiben, und bei Bedarf ein Kontoauszug, der die Belastung zeigt. Die Prüfziffer von der Rückseite wird nie verlangt — wer danach gefragt wird, ist nicht beim Anbieter. Welche Unterlagen in welcher Reihenfolge sinnvoll sind, beschreibt die Seite zur Verifizierung.
Zwei Konstellationen verzögern diesen Schritt regelmäßig. Erstens die fremde Karte: Wenn in der Wallet die Karte des Partners oder der Eltern liegt, ist die Einzahlung formal von einem Dritten gekommen, und das ist nicht heilbar — weder durch Erklärung noch durch Vollmacht. Zweitens die ersetzte Karte: Ist die Karte zwischenzeitlich erneuert worden, kann die Rückbuchung auf die Originaltransaktion ins Leere laufen. Beide Fälle landen in der manuellen Bearbeitung und kosten Tage, nicht Minuten.
Das Monatslimit sieht die Wallet nicht
Für Anbieter mit deutscher Erlaubnis gilt eine anbieterübergreifende Obergrenze von 1 000 Euro Einzahlung pro Monat. Diese Grenze wird nicht von der Karte, nicht von der Bank und nicht von der Wallet geführt, sondern von der Kasse des Anbieters gegen ein zentrales Register. Das führt zu einer Meldung, die nach einem technischen Fehler aussieht, aber keiner ist: Die Zahlung bricht ab, bevor überhaupt eine Autorisierung gestellt wurde.
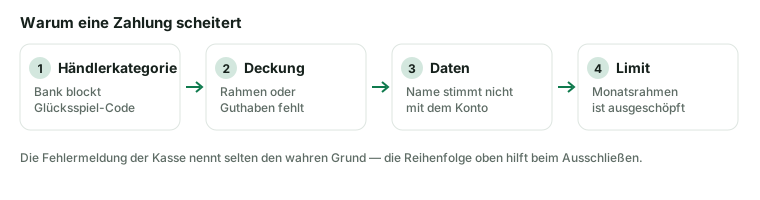
Zu unterscheiden sind daher drei Dinge, die sich an der Oberfläche ähnlich anfühlen. Die Wallet kann nicht starten — das ist Gerät oder Browser. Die Bank lehnt ab — das ist Kategorie oder Risikoprüfung. Die Kasse lehnt ab — das ist in den meisten Fällen das Monatslimit, und es betrifft alle Schienen gleichzeitig. Wie die Grenze berechnet wird, wann sie wieder frei wird und unter welchen Bedingungen sie angehoben werden kann, steht auf der Seite zum Einzahlungslimit.
Die Reihenfolge beim Prüfen ist deshalb immer dieselbe: zuerst die Restanzeige des Limits im Spielerkonto, dann das Gerät, dann die Bank, erst zum Schluss ein Ticket beim Anbieter. Wer in der falschen Reihenfolge sucht, verliert Zeit mit Stellen, die nichts entschieden haben.
Bequemlichkeit ist hier das eigentliche Risiko
Die ehrlichste Kritik an dieser Schiene hat nichts mit Technik zu tun. Apple Pay entfernt genau die Sekunden, in denen man es sich anders überlegt. Keine Kartennummer, keine Prüfziffer, kein Fenster der Bank: zwei Klicks, ein Blick, fertig. Beim Bezahlen im Laden ist das praktisch. An einer Kasse, bei der man Geld in ein Spiel schiebt, ist es die Beseitigung der letzten natürlichen Bremse.
Dagegen hilft nicht Vorsicht, sondern Technik mit umgekehrtem Vorzeichen. Das wirksamste Mittel ist ein eigenes, niedrigeres Einzahlungslimit im Spielerkonto: Eine Senkung greift sofort, eine Erhöhung erst nach Ablauf einer Wartezeit. Darunter liegen die weiteren Stufen — befristete Pausen und, wenn das nicht mehr trägt, die Selbstsperre im System OASIS, die mindestens drei Monate gilt und bei allen Anbietern mit deutscher Erlaubnis gleichzeitig wirkt. Was sie bedeutet und wie man wieder herauskommt, steht auf der Seite zur OASIS-Sperre.
Wenn du merkst, dass die Wallet vor allem deshalb benutzt wird, weil sie schneller ist als das Nachdenken, ist das ein Signal und kein Komfortmerkmal. Einen anonymen Selbsttest, Beratung und das kostenfreie Hilfetelefon stellt die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de bereit; weitere Anlaufstellen sammelt die Seite zum Spielerschutz. Die Aufsicht über den deutschen Markt führt die Gemeinsame Glücksspielbehörde der Länder, gluecksspiel-behoerde.de.
Apple Pay, Google Pay und die getippte Karte im Vergleich
Die drei Varianten führen zur selben Bank, unterscheiden sich aber in dem, was sie dir abnehmen und was sie dir verbauen. Die getippte Karte ist überall verfügbar, verlangt aber Kartendaten im Klartext und ein Freigabefenster der Bank. Apple Pay nimmt beides weg, ist dafür ans Gerät, den Systembrowser und die Region gebunden. Google Pay macht im Kern dasselbe, verteilt die Stellvertreternummer aber anders und ist in der Browserfrage weniger streng — die Unterschiede im Detail stehen auf der Seite zu Google Pay.
Für die Auszahlung sind alle drei gleich schlecht, weil keine davon ein Guthabenkonto ist. Wer den Rückweg mitdenken will, landet entweder bei einem Wallet mit eigenem Saldo oder bei der Bankverbindung, die ohnehin früher oder später nachgewiesen werden muss.
Und eine Bedingung steht über allen drei Varianten: Die Schiene nützt nur dort etwas, wo der Anbieter eine deutsche Erlaubnis besitzt und im Verzeichnis der Aufsicht steht. Ohne diesen Eintrag gibt es kein Monatslimit, kein geordnetes Beschwerdeverfahren und keine Stelle, die eine verweigerte Auszahlung aufgreift. Wie man den Eintrag in wenigen Minuten selbst nachsieht, zeigt die Seite zur deutschen Lizenz.
Was die drei Varianten der Kartenschiene unterscheidet
Merkmal
Getippte Karte
Apple Pay
Google Pay
Kartendaten beim Händler
Ja, im Klartext eingegeben
Nein, Stellvertreternummer
Nein, Stellvertreternummer
Zweiter Faktor
Fenster der Bank
Biometrie auf dem Gerät
Entsperrung des Geräts
Bindung an Browser
Keine
Systembrowser
Lockerer, aber vorhanden
Bindung an Region
Karte
Karte und Kontoregion
Karte und Kontoregion
Branchencode sichtbar für Bank
Ja
Ja
Ja
Auszahlung direkt möglich
Eingeschränkt
Praktisch nein
Praktisch nein
Häufige Fragen
Ist Apple Pay eine eigene Zahlungsart an der Casino-Kasse?
Nein. Es ist eine Art, eine Kartenzahlung auszulösen. Dahinter liegt immer die Debit- oder Kreditkarte aus deiner Wallet, und die Entscheidung über die Zahlung fällt bei der Bank, die diese Karte ausgegeben hat. Alles, was für Kartenzahlungen gilt, gilt deshalb auch hier.
Warum erscheint der Apple-Pay-Knopf bei mir nicht?
Weil die Kasse beim Gerät nachfragt, ob das Verfahren verfügbar ist, und die Antwort nein lautet. Übliche Ursachen: kein eingerichtetes Wallet, ein anderer Browser als der Systembrowser, ein eingebettetes Browserfenster, ein Inhaltsblocker, keine passende Karte in der Wallet oder eine Karte aus einem Land, das der Abwickler nicht annimmt.
Sieht meine Bank, dass die Zahlung an ein Casino geht?
Ja. Der vierstellige Branchencode für Wetten und Casinospiele hängt an jeder Autorisierungsanfrage, unabhängig davon, ob du die Nummer getippt oder Face ID benutzt hast. Apple Pay verbirgt deine Kartennummer vor dem Händler, nicht die Kategorie vor deiner Bank.
Kann ich mir Gewinne auf Apple Pay auszahlen lassen?
In der Regel nicht. Apple Pay ist kein Konto mit Saldo, es gibt keine Empfängeradresse für eine Gutschrift. Ein Anbieter kann nur auf die Originaltransaktion der Karte zurückbuchen, eine Kartengutschrift nutzen, wenn sie freigeschaltet ist, oder auf eine nachgewiesene Bankverbindung überweisen.
Warum stimmen die letzten Ziffern in der Wallet nicht mit meiner Karte überein?
Weil die Wallet die Stellvertreternummer des Geräts anzeigt, nicht die Kartennummer. Für die Verifizierung ist deshalb ein Screenshot aus der Wallet nutzlos. Belegt wird die Karte selbst: Vorderseite mit abgedeckter Mitte, sodass erste und letzte Ziffern, Name und Gültigkeit lesbar sind.
Die Wallet meldet Fertig, die Kasse zeigt einen Fehler. Was ist passiert?
Das Gerät hat seinen Teil erledigt, danach hat eine andere Stelle abgelehnt — meist die kartenausgebende Bank wegen der Kategorie oder der Risikoprüfung, manchmal der Abwickler. Wiederholen hilft nicht und kann als Muster gelesen werden. Erst in der Banking-App nach einem Hinweis sehen.
Darf ich mit der Karte eines Angehörigen aus meiner Wallet einzahlen?
Nein, und es fällt spätestens bei der Verifizierung auf. Einzahlung und Auszahlung müssen auf den Kontoinhaber lauten, der im Spielerkonto steht. Eine Einzahlung von einem fremden Zahlungsmittel lässt sich nachträglich nicht heilen und blockiert regelmäßig die gesamte Auszahlung.
Ist Apple Pay schneller als die getippte Karte?
Beim Einzahlen fühlt es sich schneller an, weil Datenfelder und Freigabefenster wegfallen. Die Gutschrift selbst läuft über dieselbe Kette und dauert gleich lang, nämlich wenige Augenblicke. Beim Auszahlen ist der Weg nicht schneller, sondern meist gar nicht vorhanden.
Zählt eine Einzahlung über Apple Pay auf das Monatslimit?
Ja, wie jede andere Einzahlung. Die Grenze von 1 000 Euro pro Monat gilt anbieterübergreifend und wird von der Kasse gegen ein zentrales Register geführt. Sie wird erreicht, bevor eine Autorisierung gestellt wird, weshalb die Meldung wie ein technischer Fehler aussehen kann.
Fallen bei Apple Pay zusätzliche Kosten an?
Das Verfahren selbst kostet nichts, und die Kasse berechnet in der Regel nichts. Kosten können trotzdem entstehen: durch Währungsumrechnung, wenn der Abwickler nicht in Euro abrechnet, und durch die Verbuchung als bargeldnahe Verfügung bei manchen Herausgebern. Verbindlich ist nur das Preisverzeichnis deiner Bank.
Weiterlesen
Google Pay — dieselbe Mechanik, andere Gerätebindung und Abrechnung
 CasinoKasseZur Kasse