Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Eine Casino-App ist ein zweiter Zugang zu demselben Spielerkonto, kein zweites Konto. Deshalb gelten Einzahlungslimit, Spielpause, Verifizierung und Sperre dort genauso wie im Browser – und deshalb sind die echten Unterschiede andere: Zahlverfahren des Betriebssystems, Benachrichtigungen, Versionsstände. Diese Seite sortiert, was sich in der Kasse wirklich ändert, und erklärt, was es bedeutet, wenn eine App Wege anbietet, die es im Browser nicht gibt.
Was eine Casino-App technisch ist
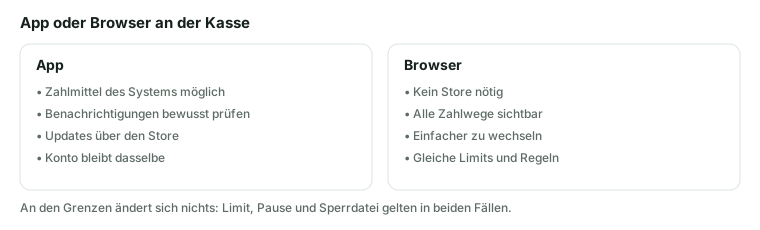
App und Browser sind zwei Türen zu einer Kasse. Limits hängen am Konto, Zahlverfahren am Gerät.
Hinter dem Wort stecken drei verschiedene Dinge, und die Unterschiede sind für die Kasse relevant. Erstens die native App, aus dem App Store oder von Google Play installiert, mit eigenem Symbol und eigenem Zugriff auf Systemfunktionen. Zweitens die Web-App – die mobile Website, die man zum Startbildschirm hinzufügt; sie sieht wie eine App aus, läuft aber im Browser und hat dessen Fähigkeiten. Drittens die installierbare Datei, die von der Anbieterseite heruntergeladen wird, meist auf Android.
Für das Spielerkonto macht das keinen Unterschied: Alle drei greifen auf denselben Kontostand, dieselbe Historie und dieselben Limits zu. Für die Kasse macht es einen, weil nur die native Variante Zahlverfahren des Betriebssystems ansprechen kann und nur sie Benachrichtigungen verschicken darf. Welche Verfahren in Deutschland überhaupt zur Auswahl stehen, ordnet der Überblick über die Zahlungsmethoden ein.
Eine Besonderheit vorweg, die viele Suchen erklärt: Echtgeld-Glücksspiel-Apps sind in den Stores an die jeweilige Erlaubnis im Land des Nutzerkontos gebunden. Deshalb finden Sie manche Anbieter im deutschen Store gar nicht, obwohl die Website funktioniert – und deshalb gibt es überhaupt den Weg über die Installationsdatei.
Was in der Kasse unverändert bleibt
Der wichtigste Satz dieser Seite: Die Regeln hängen am Konto und an Ihrer Person, nicht am Gerät. Die App kann daran nichts ändern, weil sie nur eine Oberfläche für dieselbe Kasse ist.
Das Einzahlungslimit von 1.000 € im Monat gilt unverändert – es wird zentral geführt und gilt anbieterübergreifend. Eine Einzahlung in der App belastet dasselbe Kontingent wie eine im Browser.
Der Einsatzdeckel von 1 € je Runde und die Mindestdauer von fünf Sekunden je virtuellem Automatenspiel gelten genauso.
Das Verbot von Parallelspiel gilt geräteübergreifend: App auf dem Handy und Browser auf dem Laptop gleichzeitig ist kein Schlupfloch, sondern derselbe verbotene Zustand.
Verifizierung und ihre Nachprüfungen betreffen das Konto, nicht die Installation.
Die Sperre wirkt bei allen erlaubten Anbietern und auf allen Zugängen.
Praktisch heißt das: Wer in der App an eine Grenze stößt, löst das nicht durch einen Wechsel in den Browser. Die Zählweise des Monatslimits erklärt die Seite zum Einzahlungslimit, den Zusammenhang der übrigen Vorgaben die Seite zu den deutschen Regeln.
Zahlverfahren des Betriebssystems
Hier liegt der sichtbarste Unterschied. Eine native App kann die Bezahlfunktionen des Geräts ansprechen – also die Wallets, die im Betriebssystem eingerichtet sind. Die Einzahlung läuft dann über eine Freigabe per Gesicht, Fingerabdruck oder Gerätecode, ohne Eingabe von Kartennummern. Dahinter liegt weiterhin eine Karte oder ein Bankkonto; die Systemwallet ist der Freigabeweg, nicht die Geldquelle.
Das erklärt zwei Beobachtungen, die regelmäßig für Verwirrung sorgen. Erstens: Ein Verfahren kann auf dem Handy auftauchen und auf dem Laptop fehlen, weil die Wallet dort nicht eingerichtet ist. Zweitens: Dasselbe Verfahren kann im mobilen Browser erscheinen, wenn der Browser es unterstützt, und in einer Web-App fehlen. Es ist also nicht so, dass die App „mehr Methoden hat“ – sie hat Zugriff auf das, was auf diesem Gerät eingerichtet ist. Wie die beiden großen Systemwallets in der Kasse funktionieren, steht auf den Seiten zu Apple Pay und Google Pay.
Wichtig für die Auszahlung: Eine Systemwallet ist überwiegend ein Einzahlungsweg. Zurück kommt das Geld in der Regel auf das dahinterliegende Konto oder über ein anderes Verfahren – was eine Zusatzprüfung bedeuten kann, weil Ein- und Auszahlungsweg dann nicht identisch sind. Diesen Punkt sollte man vor der ersten Einzahlung klären, nicht nach dem ersten Gewinn.
Store-Konto und Kasse sind getrennt
Eine Einzahlung ist kein In-App-Kauf. Guthaben im Spielerkonto wird nicht über das Store-Konto abgerechnet, sondern über die Kasse des Anbieters – mit Ihrem Zahlungsmittel, Ihrer Freigabe und Ihrer Limitzählung. Die Stores schließen Echtgeldeinsätze aus ihrem eigenen Kaufsystem aus, und das ist in diesem Fall ein Vorteil: Sonst liefe das Geld über eine Ebene, die weder mit der Verifizierung noch mit der Limitzählung verbunden ist.
Daraus folgt eine einfache Warnregel: Wenn eine App Guthaben über das Store-Konto, über ein Geschenkkarten-Guthaben oder über eine Handyrechnung abrechnen will, verlässt die Zahlung den geregelten Pfad. Beim Verfahren über die Mobilfunkrechnung ist die Lage besonders eigen, weil dort Telekommunikationsrecht und Zahlungsrecht aufeinandertreffen – die Seite zur Zahlung per Handyrechnung geht darauf im Detail ein.
Zweite Folge: Rückerstattungen laufen nicht über den Store. Eine fehlgeschlagene Einzahlung klären Sie mit dem Anbieter und Ihrem Zahlungsdienst, nicht über die Kaufhistorie des Telefons.
Benachrichtigungen: der eigentliche Unterschied
Eine native App darf Push-Nachrichten schicken, eine Website im Grundsatz nicht ohne Weiteres. Das ist der folgenreichste Unterschied zum Browser – nicht technisch, sondern im Verhalten. Benachrichtigungen bringen das Angebot in Momente, in denen Sie nicht an Spiel gedacht haben, und genau dafür sind sie gebaut.
Es gibt dabei zwei Sorten, die man auseinanderhalten sollte. Transaktionsnachrichten melden, dass eine Einzahlung gebucht, eine Auszahlung freigegeben oder ein Dokument geprüft wurde – diese sind nützlich, weil sie genau die Zeitpunkte sichtbar machen, auf die man beim Warten auf eine Zahlung achtet. Werbenachrichten melden Aktionen, Erinnerungen und Angebote. Der sinnvolle Umgang ist, die erste Sorte zu behalten und die zweite abzuschalten – entweder in den Kontoeinstellungen des Anbieters, der die Trennung bei erlaubten Anbietern anbieten muss, oder notfalls systemseitig in den Benachrichtigungseinstellungen des Telefons.
Wer merkt, dass die Benachrichtigung selbst zum Auslöser wird – dass also eine Nachricht reicht, um die App zu öffnen, obwohl nichts geplant war –, sollte sie vollständig deaktivieren. Das ist ein kleiner Eingriff mit großer Wirkung, und er kostet nichts. Anonyme Beratung dazu gibt es bei der Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de; die Anlaufstellen listet die Seite zum Spielerschutz.
Updates und Versionsstände
Eine der häufigsten Ursachen für Zahlungsprobleme in Apps ist banal: eine veraltete Version. Zahlungsschnittstellen ändern sich, Sicherheitsverfahren für die Freigabe von Kartenzahlungen werden angepasst, Zertifikate laufen ab. Eine App, die ein halbes Jahr nicht aktualisiert wurde, kann im Spielbetrieb einwandfrei laufen und in der Kasse scheitern – weil nur dort die externe Schnittstelle gebraucht wird.
Die Diagnose dafür ist einfach und sollte vor jeder Support-Anfrage stehen: Scheitert dieselbe Einzahlung im mobilen Browser auf demselben Gerät? Wenn ja, liegt es nicht an der App. Wenn nein, aktualisieren Sie die App, starten Sie sie neu und versuchen es ein zweites Mal – aber nicht fünfmal, denn wiederholte Fehlversuche mit derselben Karte lösen bei der Bank Sicherheitsmechanismen aus und verlängern die Fehlersuche.
Für den ersten Test nach einem Update genügt ein kleiner Betrag, wie ihn die Seite zur Einzahlung ab 5 Euro beschreibt. Das ist billiger als ein fehlgeschlagener größerer Versuch und sagt genauso viel aus.
Biometrie ist Anmeldung, nicht Freigabe
Gesichts- oder Fingerabdruckerkennung erfüllt in Apps zwei verschiedene Aufgaben, die man nicht vermischen sollte. Als Anmeldung ersetzt sie das Passwort und ist ein Komfortmerkmal. Als Zahlungsfreigabe bestätigt sie eine konkrete Transaktion in der Systemwallet und ist ein Sicherheitsmerkmal.
Der kritische Punkt liegt in der Kombination: Wer dauerhaft angemeldet bleibt und zusätzlich eine Systemwallet mit biometrischer Freigabe hinterlegt hat, kann in wenigen Sekunden einzahlen, ohne irgendeine Eingabe zu machen. Technisch sauber, psychologisch der kürzeste Weg vom Impuls zur Einzahlung, den die Kasse zu bieten hat.
Wer das entschärfen will, hat drei Hebel: die automatische Anmeldung abschalten, ein Tages- oder Wochenlimit im Konto setzen, das deutlich unter dem gesetzlichen Monatskontingent liegt, und die Systemwallet nicht im Spielerkonto vorhalten. Eine Senkung des eigenen Limits wirkt sofort, eine Anhebung erst nach sieben Tagen – diese Asymmetrie ist der nützlichste Teil der Limitwerkzeuge.
Limit, Pause und Sperre wirken identisch
Alle drei Schutzmechanismen sind auf der Kontoebene verankert, nicht auf der Geräteebene. Das ist keine Entscheidung des Anbieters, sondern folgt aus ihrer Konstruktion: Das Einzahlungslimit wird zentral über Ihre Identitätsdaten geführt, die Sperre ebenfalls, und eine Spielpause gehört zum Konto. Eine Installation auf einem anderen Telefon erzeugt keinen neuen Spieler.
Deshalb sind die üblichen Hoffnungen alle gegenstandslos: Die App deinstallieren beendet keine Pause. Ein zweites Gerät umgeht kein Limit. Eine Installationsdatei von der Anbieterseite statt aus dem Store ändert nichts am Sperrabgleich. Ein zweites Konto bei einem anderen erlaubten Anbieter startet nicht mit frischem Kontingent, weil die Zählung an der Person hängt.
Die Sperre geht sogar weiter als die anderen beiden: Sie wirkt bei allen Anbietern mit deutscher Erlaubnis gleichzeitig und ist nicht einseitig abschaltbar – es gibt eine Mindestdauer und ein Verfahren für die Aufhebung. Wie der Eintrag entsteht und wie der Weg zurück aussieht, beschreibt die Seite zur OASIS-Sperre. Eine gesperrte Person findet in der App genau das, was sie im Browser findet: einen Hinweis statt einer Kasse.
Was in der App beim Spiel selbst gleich bleibt
Auch die Spielregeln sind geräteunabhängig. Der Einsatzdeckel von 1 € je Runde gilt auf dem Telefon genauso, die Mindestdauer von fünf Sekunden je Automatenspiel ebenso, und eine Autoplay-Funktion gibt es nicht – weder als Schalter noch als Geste. Dass eine App theoretisch schneller tippen ließe, ändert daran nichts; der Takt wird serverseitig durchgesetzt.
Was sich tatsächlich unterscheidet, ist die Bedienung: kleinere Flächen, Wischgesten, gelegentlich eine reduzierte Darstellung der Spielinformationen. Letzteres ist der einzige Punkt, der inhaltlich wehtut, denn die Angabe zur Quote steckt in der Spielinfo – und die ist auf kleinen Bildschirmen oft zwei Menüebenen tiefer versteckt. Was diese Zahl überhaupt aussagt, erklärt die Seite zur Auszahlungsquote.
Ein echter Unterschied im Verhalten bleibt: Das Telefon ist immer dabei. Der Takt begrenzt die Runden pro Stunde, nicht die Stunden pro Tag. Genau an dieser Stelle sind Zeitlimits im Konto wirksamer als alles, was die App selbst anbietet.
Wenn die App Methoden anbietet, die es im Browser nicht gibt
Ein Teil dieser Unterschiede ist völlig normal: Systemwallets erscheinen nur, wo sie eingerichtet sind. Ein anderer Teil ist ein Warnsignal. Die Trennlinie verläuft nicht zwischen „App“ und „Browser“, sondern zwischen Verfahren, die zum geregelten Pfad gehören, und Verfahren, die ihn verlassen.
Unauffällig: eine Systemwallet, die auf dem Laptop fehlt, weil sie dort nicht eingerichtet ist.
Nachfragen: ein Verfahren, das nur in der App auftaucht und nicht in der Methodenübersicht des Anbieters steht.
Alarm: Abrechnung über das Store-Konto, über Geschenkkarten-Guthaben oder über Gutscheincodes aus unklarer Quelle.
Alarm: eine Zahlung an einen Empfänger, der mit dem Anbieter nichts zu tun hat, oder eine Überweisung an eine Privatperson.
Alarm: ein Verfahren, bei dem Rückzahlung technisch nicht vorgesehen ist – dann existiert der Auszahlungsweg nicht.
Der Test dafür ist kurz: Steht das Verfahren in der Methodenübersicht des Anbieters, und ist dort auch ein Auszahlungsweg genannt? Wenn eine App ein Verfahren anbietet, das die eigene Website nicht kennt, ist das kein Vorteil, sondern eine offene Frage – und zwar eine, die man vor der Einzahlung stellt und nicht nach dem ersten Gewinn.
Installationsdateien aus dem Netz
Wird eine App nicht über den Store verteilt, sondern als Datei zum Herunterladen angeboten, entsteht ein eigenes Risiko, das mit Glücksspiel nichts zu tun hat: Es fehlt die Prüfung des Stores, und es fehlt der automatische Aktualisierungsweg. Eine solche Datei kann aus einer Kopie der Anbieterseite stammen, und eine Kopie dieser Art hat ein naheliegendes Interesse an Ihren Anmeldedaten.
Drei Vorsichtsmaßnahmen, wenn dieser Weg unvermeidlich ist: die Datei ausschließlich über die Adresse laden, die Sie selbst eingetippt haben – nicht über einen Link aus einer Nachricht oder Werbung; nach der Installation prüfen, ob die App dieselbe Kontohistorie zeigt wie der Browser; und Benachrichtigungs- sowie Berechtigungsanfragen einzeln bewerten, statt alles zu bestätigen. Eine Casino-App braucht keinen Zugriff auf Kontakte, Nachrichten oder Standortverlauf.
Und davor steht die Frage, die ohnehin an erster Stelle gehört: Hat der Anbieter überhaupt eine deutsche Erlaubnis? Das lässt sich in Minuten klären – wie, steht auf der Seite zur deutschen Lizenz und zur Whitelist; die Liste der erlaubten Anbieter veröffentlicht die Gemeinsame Glücksspielbehörde der Länder unter gluecksspiel-behoerde.de.
Browser oder App: woran man es entscheidet
Es gibt keine generell bessere Variante, sondern eine passende je Aufgabe. Für das Einreichen von Unterlagen ist die App oft bequemer, weil die Kamera direkt eingebunden ist und Fotos nicht erst auf einen Rechner wandern müssen. Für das Lesen von Bedingungen, Gebühren- und Limitangaben ist der Browser deutlich besser, weil längere Texte auf kleinen Bildschirmen zusammengefaltet werden. Für die Fehlersuche bei einer Zahlung ist der Browser der Vergleichsmaßstab.
Dieselbe Kasse, zwei Zugänge: wo der Unterschied liegt
Aufgabe
App
Browser
Einzahlen über Systemwallet
Möglich, wenn die Wallet auf dem Gerät eingerichtet ist
Nur, wenn der Browser das Verfahren unterstützt
Unterlagen für die Verifizierung einreichen
Bequem, Kamera ist eingebunden
Umweg über Dateien auf dem Rechner
Bedingungen, Gebühren und Limits lesen
Oft zusammengefaltet und schwer zu überblicken
Vollständige Darstellung, besser durchsuchbar
Fehlersuche bei einer Zahlung
Versionsstand kann selbst die Ursache sein
Vergleichsmaßstab für denselben Versuch
Benachrichtigungen
Push möglich – nützlich bei Transaktionen, riskant bei Werbung
Praktisch keine
Limit, Pause, Sperre
Identisch, da am Konto verankert
Identisch, da am Konto verankert
Die erste Einzahlung in einer App prüfen
Eine Reihenfolge, die den meisten Ärger erspart und keine zehn Minuten kostet.
Konto zuerst im Browser eröffnen und die Verifizierung dort anstoßen, weil Fehlermeldungen und Hinweise vollständig lesbar sind.
In der Methodenübersicht nachsehen, welche Verfahren als Ein- und Auszahlungsweg aufgeführt sind, und eines wählen, das beides kann.
App installieren, anmelden und prüfen, ob Kontostand und Historie mit dem Browser übereinstimmen.
Werbenachrichten in den Kontoeinstellungen abschalten, Transaktionsnachrichten behalten.
Ein eigenes Tages- oder Wochenlimit setzen, bevor Geld im Konto liegt – die Senkung wirkt sofort.
Einen kleinen Betrag einzahlen, den freien Restbetrag des Monatskontingents notieren und beides mit der Anzeige vergleichen.
Eine kleine Auszahlung über dasselbe Verfahren beantragen und die Dauer mitschreiben. Was diese Dauer bestimmt, erklärt die Seite zur Auszahlung.
Der Testlauf beantwortet die beiden Fragen, die später teuer werden: ob der Rückweg funktioniert und ob die Anzeigen im Konto mit der Wirklichkeit übereinstimmen. Alles andere ist Oberfläche.
Häufige Fragen
Gilt das Einzahlungslimit in der App auch?
Ja, unverändert. Die 1.000 € im Monat werden zentral über Ihre Identitätsdaten geführt und gelten anbieterübergreifend. Eine Einzahlung in der App belastet dasselbe Kontingent wie eine im Browser.
Kann ich eine Spielpause oder Sperre umgehen, indem ich die App nutze?
Nein. Pause, Limit und Sperre sind am Konto und an Ihrer Person verankert, nicht am Gerät. Deinstallieren, ein zweites Telefon oder eine Installationsdatei von der Anbieterseite ändern daran nichts.
Warum sehe ich in der App Zahlverfahren, die im Browser fehlen?
Meist, weil eine Systemwallet nur dort zur Verfügung steht, wo sie auf dem Gerät eingerichtet ist. Steht ein Verfahren aber gar nicht in der Methodenübersicht des Anbieters, sollten Sie nachfragen, bevor Sie es nutzen.
Läuft eine Einzahlung über mein App-Store-Konto?
Nein. Echtgeldeinsätze sind vom Kaufsystem der Stores ausgenommen. Die Zahlung läuft über die Kasse des Anbieters mit Ihrem Zahlungsmittel – und damit auch über Verifizierung und Limitzählung.
Gelten der Einsatzdeckel von 1 Euro und die fünf Sekunden auch mobil?
Ja. Beide Vorgaben werden serverseitig durchgesetzt und sind geräteunabhängig. Eine Autoplay-Funktion gibt es ebenfalls nicht, und Parallelspiel bleibt auch über zwei Geräte hinweg untersagt.
Ist eine App aus dem Store sicherer als eine heruntergeladene Datei?
In der Regel ja, weil die Prüfung des Stores und der automatische Aktualisierungsweg dazukommen. Wird eine Datei direkt angeboten, laden Sie sie nur über eine selbst eingetippte Adresse und prüfen Sie Berechtigungen einzeln.
Soll ich Benachrichtigungen aktivieren?
Trennen Sie die Sorten: Transaktionsnachrichten zu Einzahlung, Auszahlung und Dokumentenprüfung sind nützlich, Werbenachrichten bringen Angebote in Momente, in denen Sie nicht an Spiel gedacht haben. Letztere lassen sich im Konto abschalten.
Eine Einzahlung schlägt in der App fehl – was prüfe ich zuerst?
Versuchen Sie denselben kleinen Betrag im mobilen Browser auf demselben Gerät. Klappt es dort, liegt es an der App – dann aktualisieren und einmal neu versuchen. Klappt es dort auch nicht, liegt es am Konto oder am Zahlungsmittel.
Weiterlesen
Zahlungsmethoden — Welche Verfahren als Ein- und als Auszahlungsweg taugen
 CasinoKasseZur Kasse