Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Google Pay wirkt an der Kasse wie ein Konto, aus dem bezahlt wird. Es ist keines. Belastet wird die Karte, die in deinem Zahlungsprofil liegt, und die Entscheidung über die Einzahlung trifft die Bank, die sie ausgegeben hat. Interessant ist diese Schiene trotzdem, denn sie verhält sich an drei Stellen anders als die Konkurrenz: bei der Gerätebindung, bei der Nummer, die der Anbieter zu sehen bekommt, und bei dem, was später im Kontoauszug steht.
Zwei Namen, eine Mechanik
Seit der Umbenennung der App laufen zwei Begriffe durcheinander. Die Wallet ist der Ort, an dem Karten, Tickets und Ausweise liegen; Google Pay ist das Bezahlverfahren, das sich daraus bedient. An einer Casino-Kasse begegnet dir immer das Verfahren, auch wenn der Knopf wechselnde Beschriftungen trägt. Welche App auf dem Telefon installiert ist, ändert an dem, was gleich passiert, nichts.
Was passiert, ist eine gewöhnliche Kartenzahlung. Der Betrag läuft über Händler, Abwickler, Kartennetzwerk und deine kartenausgebende Bank, und dort fallen alle Entscheidungen, die zählen. Google steht nicht in dieser Kette als Geldgeber, sondern als Vermittler der Zahlungsdaten. Wer das im Kopf behält, spart sich die Suche nach einem „Google-Pay-Support“, der eine Ablehnung aufheben könnte — es gibt ihn für diesen Fall nicht. Wie die Schiene neben den übrigen Wegen steht, zeigt der Überblick über die Zahlungswege.
Der Unterschied zur Nachbarschiene liegt im Detail, nicht im Prinzip: Apple bindet alles an ein Gerät und einen Browser, Google ist an beiden Stellen lockerer und dafür stärker an ein Konto gebunden. Die Gegenüberstellung steht auf der Seite zu Apple Pay; hier geht es um die Eigenheiten der Google-Seite.
Welche Karte zahlt — und warum es zwei Nummern gibt
Die Wallet liefert eine Stellvertreternummer, entschieden wird am rechten Ende
In deinem Zahlungsprofil können mehrere Karten liegen, und an der Kasse ist eine davon vorausgewählt — nicht immer die, die du erwartest. Das ist die erste Fehlerquelle dieser Schiene: Eine Einzahlung geht über die Zweitkarte, und beim späteren Nachweis des Zahlungsmittels passt nichts zusammen. Vor dem Antippen lohnt daher ein Blick auf die eingeblendete Kartenbezeichnung.
Technisch wird nicht die Kartennummer übertragen, sondern eine Stellvertreternummer. Davon gibt es zwei Bauformen, und das ist für die Praxis wichtiger, als es klingt. Bei der ersten liegt der Stellvertreter im Sicherheitsbereich des Telefons und gilt nur für dieses Gerät. Bei der zweiten liegt er bei Google beziehungsweise beim Netzwerk und gilt für das Konto; die Karte lässt sich dann auch auf einem Rechner ohne Chip verwenden. Welche Bauform greift, hängt von der Karte, dem Herausgeber und dem Gerät ab.
Daraus folgt: Google Pay kann im Browser auf einem Rechner funktionieren, auf dem kein Zahlungssensor steckt und kein Telefon in der Nähe liegt. Diese Flexibilität ist der Hauptvorteil gegenüber der strengeren Wallet-Variante. Sie hat aber einen Preis — die Zahlung sieht für Risikosysteme weniger eindeutig nach „Gerät plus Besitzer“ aus, weshalb Banken hier häufiger zusätzlich nachfragen als bei biometrisch bestätigten Zahlungen. Was die Bank an einer solchen Anfrage prüft, steht auf der Seite zu Visa und Mastercard.
Der zweite Faktor: Entsperrung statt Gesicht
Die europäische Pflicht zur starken Kundenauthentifizierung verlangt zwei unabhängige Merkmale. Bei Google Pay liefert das Verfahren den Besitz des Geräts beziehungsweise des angemeldeten Kontos und, je nach Einstellung, die Entsperrung per Fingerabdruck, Gesicht, Muster oder PIN. Ob Biometrie verlangt wird, hängt davon ab, was auf dem Gerät eingerichtet ist — ein Sperrmuster reicht technisch aus, ist aber ein schwächerer Nachweis.
Genau deshalb erlebt man bei dieser Schiene häufiger als bei der Konkurrenz einen zweiten Schritt: Nach dem Antippen öffnet die Bank doch noch ihr Freigabefenster oder schickt eine Benachrichtigung in die Banking-App. Das ist kein Fehler, sondern die Bank, die auf Nummer sicher geht. Bricht dieser Schritt ab, ist die Zahlung nicht erfolgt, auch wenn die Wallet keinen Fehler zeigt.
Praktischer Rat aus genau diesem Grund: Banking-App vor dem Einzahlen bereitlegen, Benachrichtigungen zulassen und den Vorgang nicht in einem Fenster starten, das sich nach kurzer Zeit selbst schließt. Und bei einem Abbruch nicht sofort erneut versuchen — mehrere Anfragen kurz hintereinander werden von Risikosystemen als Muster gelesen und können die Karte vorsorglich blockieren.
Android, Chrome und die Frage, wo der Knopf erscheint
Ein fehlender Knopf bedeutet, dass die Prüfung nie begonnen hat
Anders als bei der Nachbarschiene ist Google Pay nicht an einen einzigen Systembrowser gebunden. Praktisch bleibt die Verfügbarkeit aber trotzdem begrenzt, und die Ursachen sind andere als beim Mitbewerber.
Angemeldetes Konto. Ohne angemeldetes Google-Konto mit gepflegtem Zahlungsprofil gibt es nichts anzubieten. Mehrere Profile im selben Browser sind eine häufige Falle: Der Knopf erscheint, zieht aber das falsche Profil.
Browser ohne Schnittstelle. Die Kasse fragt über eine Standardschnittstelle für Zahlungsanfragen an. Browser, die sie nicht unterstützen oder abgeschaltet haben, melden „nicht verfügbar“, und der Knopf fällt weg.
Eingebettete Fenster. Ein Browserfenster innerhalb einer anderen App bricht die Anfrage häufig ab. Das betrifft auch Links, die aus Messengern heraus geöffnet werden.
Gerät ohne zertifizierte Softwarebasis. Auf Geräten mit veränderter Systeminstallation verweigert das Verfahren den Dienst, unabhängig von der Karte.
Karte nicht zugelassen. Herausgeber, die Glücksspiel ausschließen, oder Kartenarten, die für das Verfahren nicht vorgesehen sind, erscheinen gar nicht als Auswahl.
Solange der Knopf fehlt oder grau bleibt, hat niemand eine Zahlung abgelehnt. Es ist ein Verfügbarkeitsproblem auf deiner Seite und beim Anbieter nicht lösbar. Wer die Kasse ohnehin lieber auf dem Telefon bedient, findet die Unterschiede zwischen Browser und Anwendung auf der Seite zur Casino-App.
Fehlerbild und zuständige Stelle
Was du siehst
Wer entschieden hat
Nächster Schritt
Google Pay in der Liste, kein Knopf
Browser oder Konto
Anderen Browser, Profil prüfen, eingebettetes Fenster verlassen
Knopf da, Karte fehlt in der Auswahl
Herausgeber oder Kartenart
Andere Karte ins Zahlungsprofil legen
Falsche Karte wurde belastet
Vorauswahl im Zahlungsprofil
Vor dem Antippen Kartenbezeichnung prüfen
Zusätzliches Fenster der Bank bricht ab
Bank, starke Authentifizierung
App bereitlegen, Vorgang neu starten, nicht wiederholen
Sofortige Ablehnung ohne Abfrage
Bank, Branchenkategorie gesperrt
Bank fragen, ob die Kategorie freigeschaltet wird
Hinweis auf eine Grenze
Kasse, meist Monatslimit
Restanzeige im Spielerkonto ansehen
Konto, Zahlungsprofil, Land
Weil bei dieser Schiene das Konto eine größere Rolle spielt als das Gerät, verschiebt sich auch die typische Regionsfalle. Maßgeblich sind drei Angaben, die nicht automatisch zusammenpassen: das Land des Zahlungsprofils, das Ausgabeland der Karte und die Liste der Kartenherkünfte, die der Abwickler des Anbieters annimmt.
Im Alltag sieht das so aus: Das Zahlungsprofil wurde vor Jahren im Ausland eingerichtet und nie umgestellt. Im Laden ist das belanglos, an einer Kasse im Netz kann es dazu führen, dass gar nichts angeboten wird oder die Zahlung nach dem Antippen ohne verständlichen Grund abbricht. Das Land eines Zahlungsprofils lässt sich nicht beliebig wechseln; in manchen Fällen bleibt nur ein neues Profil oder eine andere Schiene.
Zweiter Punkt an derselben Stelle: die Abrechnungswährung. Rechnet der Abwickler nicht in Euro ab, rechnet deine Bank um und nimmt dafür einen Aufschlag auf den Referenzkurs — auch dann, wenn die Kasse durchgehend Euro angezeigt hat. Wird dir umgekehrt an der Kasse angeboten, in Euro statt in der Händlerwährung abzurechnen, rechnet der Abwickler um, und das ist in der Regel der ungünstigere Kurs. Die Wallet macht diesen Unterschied nicht sichtbar, weil die abrechnende Karte nicht vor dir liegt.
Im Kontoauszug: zwei Quellen, zwei Wahrheiten
Hier unterscheidet sich die Google-Schiene am deutlichsten von allen anderen, denn die Zahlung hinterlässt zwei getrennte Spuren. Die erste ist der Buchungssatz im Kontoauszug deiner Bank: Händler-Deskriptor des Abwicklers, meist abgekürzte Firmierung mit Ortsangabe, häufig mit einem Vorsatz, der auf eine Wallet-Zahlung hinweist. Der Markenname der Website steht dort oft nicht.
Die zweite Spur ist die Aktivitätenliste in deinem Google-Konto. Dort erscheinen Zahlungen mit Zeitstempel, Betrag und genutzter Karte — und zwar auch dann, wenn der Kontoauszug noch nichts zeigt, weil die Buchung erst später läuft. Das ist in zwei Richtungen nützlich. Für eine Klärung mit dem Support hast du eine saubere Zeitangabe. Und für die eigene Übersicht hast du eine Liste, die du nicht beim Casino erfragen musst.
Was beide Quellen nicht verschweigen: Die Autorisierungsanfrage trägt den vierstelligen Branchencode für Wetten, Lotterien und Casinospiele, die 7995. Er reist unabhängig vom Verfahren mit. Der Kernsatz lautet also wie bei allen Wallets: Das Verfahren verbirgt deine Kartennummer vor dem Händler, aber nicht die Kategorie vor deiner Bank. Sperrt deine Bank diese Kategorie, hilft der Umweg über die Wallet nicht; verbucht sie sie als bargeldnahe Verfügung, entstehen die entsprechenden Kosten genauso.
Was anders ist als bei der direkt eingegebenen Karte
Nüchtern betrachtet ändert die Wallet vier Dinge und sonst nichts. Erstens entfällt die Eingabe von Nummer, Gültigkeit und Prüfziffer, was Tippfehler ausschließt — eine häufigere Ablehnungsursache, als man denkt. Zweitens bekommt der Händler nie die Kartennummer, sondern nur einen Stellvertreter; ein Datenleck beim Abwickler gibt die Karte damit nicht preis. Drittens verschiebt sich der zweite Faktor teilweise auf das Gerät. Viertens entsteht die zweite Spur im Google-Konto.
Was sich dagegen nicht ändert: der Branchencode, die Entscheidungshoheit der Bank, die Behandlung von Fremdwährung, die Pflicht zum Nachweis des Zahlungsmittels, das gesetzliche Monatslimit und die Tatsache, dass der Rückweg ein eigenes Thema ist. Wer auf eine Wallet wechselt, weil die getippte Karte abgelehnt wurde, wechselt deshalb meistens ins Leere: Dieselbe Karte, dieselbe Bank, dieselbe Antwort.
Sinnvoll ist der Wechsel genau in zwei Fällen. Erstens, wenn man seine Kartendaten auf einer Glücksspielseite nicht eingeben will — ein legitimer Grund. Zweitens, wenn die Zahlung bisher an der Freigabe gescheitert ist, weil das Fenster der Bank im Browser nicht lief; über das Gerät klappt dieser Schritt oft reibungslos.
Direkt eingegebene Karte und Google Pay nebeneinander
Merkmal
Karte im Formular
Google Pay
Kartennummer beim Händler
Ja, im Klartext
Nein, Stellvertreternummer
Tippfehler als Fehlerquelle
Ja
Nein
Zweiter Faktor
Fenster der Bank
Geräteentsperrung, Bank kann nachfragen
Spur außerhalb des Kontoauszugs
Nein
Ja, Aktivitäten im Google-Konto
Branchencode für die Bank
Sichtbar
Sichtbar
Monatslimit gilt
Ja
Ja
Auszahlung auf diesen Weg
Eingeschränkt möglich
Praktisch nicht möglich
Warum keine Auszahlung auf Google Pay läuft
Das Verfahren hat keinen Saldo. Es gibt kein Guthaben, das wachsen könnte, und keine Empfängeradresse, an die ein Anbieter überweisen könnte. Google Pay ist ein Weg, eine Zahlung auszulösen — und eine Auszahlung löst nicht du aus, sondern das Casino. Deshalb steht die Schiene an fast jeder Kasse in der Liste der Einzahlungswege und in der Liste der Auszahlungswege nicht.
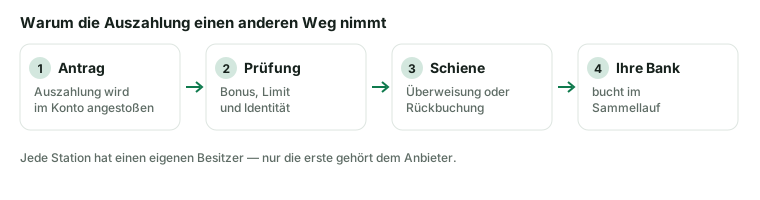
Es bleiben die Wege hinter der Wallet. Der erste ist die Rückbuchung auf eine konkrete frühere Einzahlung derselben Karte; sie deckt eingezahlte Beträge, aber nicht den Überschuss darüber, also nicht den eigentlichen Gewinn. Der zweite ist eine Gutschrift direkt auf die Karte, für die es eigene Netzwerkprodukte gibt — nicht überall freigeschaltet und für Glücksspielhändler restriktiv behandelt. Der dritte ist eine Überweisung auf eine Bankverbindung, die du nachweisen musst.
In der Praxis endet es fast immer beim dritten Weg. Damit kommen die üblichen Abschnitte dazu: interne Freigabe, Sammellauf des Abwicklers, Buchungslauf der Bank. Wie sich diese Abschnitte addieren, erklärt die Seite zur Auszahlung; was bankseitig geschieht und warum große Beträge gerade so kommen, die Seite zur Banküberweisung. Welche formalen Gründe eine Auszahlung ganz stoppen können, sammelt die Seite zu abgelehnten Auszahlungen.
Verifizierung: welche Nummer der Anbieter überhaupt sieht
Vor der ersten Auszahlung prüft jeder Anbieter mit deutscher Erlaubnis, dass das genutzte Zahlungsmittel dir gehört. An dieser Stelle entsteht bei Wallets regelmäßig ein Missverständnis: In der App und in der Aktivitätenliste siehst du die letzten Stellen der Karte oder des Stellvertreters, und beide müssen nicht mit dem übereinstimmen, was beim Anbieter in der Transaktion steht.
Nachgewiesen wird deshalb die Karte, nicht die Wallet. Üblich sind ein Bild der Vorderseite mit abgedeckter Mitte — erste und letzte Ziffern, Name und Gültigkeit bleiben lesbar — und bei Bedarf ein Kontoauszug, der die Belastung zeigt. Die Prüfziffer von der Rückseite wird nie verlangt. Hilfreich ist zusätzlich ein Auszug aus der Aktivitätenliste des Google-Kontos, weil er Zeitstempel und Karte zusammen zeigt. Welche Nachweise die Kasse in welcher Folge sehen will, steht auf der Seite zur Verifizierung.
Zwei Konstellationen blockieren diesen Schritt hart. Die erste ist die fremde Karte im Zahlungsprofil: Liegt dort die Karte eines Angehörigen, ist die Einzahlung von einem Dritten gekommen, und das lässt sich nachträglich nicht heilen. Die zweite ist die vergessene Zweitkarte — es wurde mit Karte A eingezahlt, nachgewiesen wird Karte B, und die Prüfung läuft in eine Rückfrage, die Tage kostet.
Monatslimit, Ablehnung und die richtige Suchreihenfolge
Für Anbieter mit deutscher Erlaubnis gilt eine anbieterübergreifende Obergrenze von 1 000 Euro Einzahlung im Monat. Sie wird nicht von Google, nicht von der Karte und nicht von der Bank geführt, sondern von der Kasse gegen ein zentrales Register. Wird sie erreicht, bricht der Vorgang ab, bevor überhaupt eine Autorisierungsanfrage entsteht — die Wallet zeigt dann oft eine nichtssagende Meldung, weil sie nie gestartet wurde.
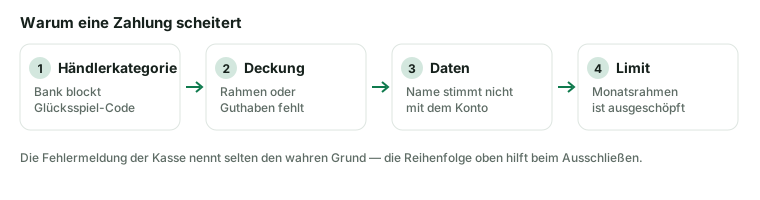
Deshalb lohnt sich eine feste Reihenfolge beim Suchen. Erstens die Restanzeige des Limits im Spielerkonto. Zweitens die Verfügbarkeit: Browser, Konto, Zahlungsprofil, ausgewählte Karte. Drittens die Bank: Benachrichtigung in der App, Hinweis auf eine abgelehnte Transaktion, Nachfrage zur Branchenkategorie. Erst viertens ein Ticket beim Anbieter, denn eine fremde Ablehnung kann dessen Support nicht aufheben. Wie die Grenze berechnet wird und unter welchen Bedingungen sie sich verschieben lässt, steht auf der Seite zum Einzahlungslimit.
Eine Besonderheit gilt für Wiederholungsversuche. Weil bei dieser Schiene der zweite Faktor teilweise auf dem Gerät liegt, fühlt sich ein neuer Versuch harmlos an — zwei Klicks. Für die Risikoprüfung der Bank ist er das nicht. Drei oder vier Anfragen innerhalb weniger Minuten sind ein klassischer Auslöser für eine vorsorgliche Kartensperre, die anschließend telefonisch aufgehoben werden muss.
Die Schiene nützt nur mit Erlaubnis dahinter
Alles auf dieser Seite setzt voraus, dass der Anbieter eine deutsche Erlaubnis hat und im Verzeichnis der Aufsicht steht. Ohne diesen Eintrag gibt es kein gesetzliches Monatslimit, keine anbieterübergreifende Sperrdatei, kein geordnetes Beschwerdeverfahren und keine Stelle, die eine verweigerte Auszahlung aufgreifen würde. Ob eine Wallet an der Kasse angeboten wird, sagt darüber nichts aus: Abwickler arbeiten auch für Häuser ohne Erlaubnis. Wo dieser Eintrag öffentlich steht und wie er zu lesen ist, zeigt die Seite zur deutschen Lizenz.
Der zweite Vorbehalt betrifft das Tempo. Eine Wallet-Zahlung ist absichtlich so gebaut, dass zwischen Entscheidung und Belastung nichts mehr liegt — keine Kartennummer, kein Formular, keine Pause. Das ist beim Einkaufen angenehm und an einer Spielkasse das Gegenteil eines Schutzmechanismus. Wirksam ist dagegen nur Technik: ein eigenes, niedrigeres Einzahlungslimit im Spielerkonto, dessen Senkung sofort greift, befristete Spielpausen und notfalls die Selbstsperre im System OASIS, die mindestens drei Monate gilt und bei allen Anbietern mit deutscher Erlaubnis gleichzeitig wirkt. Wie der Eintrag zustande kommt und wie man ihn wieder los wird, erklärt die Seite zur OASIS-Sperre.
Einen anonymen Selbsttest, Beratungsstellen und das kostenfreie Hilfetelefon stellt die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de bereit; die übrigen Anlaufstellen stehen gesammelt auf der Seite zum Spielerschutz. Zuständige Aufsicht ist die Gemeinsame Glücksspielbehörde der Länder, gluecksspiel-behoerde.de.
Häufige Fragen
Ist Google Pay ein Konto, von dem bezahlt wird?
Nein. Belastet wird die Karte aus deinem Zahlungsprofil, und die Entscheidung über die Zahlung trifft die Bank, die diese Karte ausgegeben hat. Google übermittelt nur die Zahlungsdaten. Deshalb lässt sich eine Ablehnung weder beim Casino noch bei Google aufheben, sondern allenfalls bei deiner Bank.
Warum erscheint der Knopf in meinem Browser nicht?
Weil die Kasse über eine Standardschnittstelle anfragt und die Antwort negativ ausfällt. Übliche Ursachen: kein angemeldetes Konto mit Zahlungsprofil, ein Browser ohne diese Schnittstelle, ein in einer anderen App eingebettetes Fenster, ein Gerät mit veränderter Systeminstallation oder keine zugelassene Karte im Profil.
Es wurde die falsche Karte belastet. Wie kommt das?
Im Zahlungsprofil ist eine Karte vorausgewählt, und das ist nicht zwingend die, die du zuletzt benutzt hast. Vor dem Antippen wird die Kartenbezeichnung eingeblendet; ein Blick darauf verhindert das Problem. Später fällt es spätestens beim Nachweis des Zahlungsmittels auf und kostet Bearbeitungszeit.
Warum fragt meine Bank nach dem Antippen noch einmal nach?
Weil die Geräteentsperrung für die Bank ein schwächerer Nachweis sein kann als eine biometrische Bestätigung, besonders bei Stellvertreternummern, die nicht im Telefon liegen. Sie öffnet dann ihr eigenes Freigabefenster. Bricht dieser Schritt ab, ist die Zahlung nicht erfolgt, auch wenn die Wallet keinen Fehler zeigt.
Sieht meine Bank, dass das Geld an ein Casino geht?
Ja. Der Branchencode für Wetten, Lotterien und Casinospiele hängt an jeder Autorisierungsanfrage, unabhängig vom genutzten Verfahren. Verborgen bleibt dem Händler deine Kartennummer, nicht der Bank die Kategorie. Sperrt sie diese Kategorie, hilft der Umweg über eine Wallet nicht.
Wo kann ich eine Zahlung nachsehen, die im Kontoauszug noch fehlt?
In der Aktivitätenliste deines Google-Kontos. Dort stehen Zeitstempel, Betrag und genutzte Karte, oft bevor die Bank gebucht hat. Für eine Klärung mit dem Support ist dieser Eintrag die brauchbarste Angabe, weil er den Zeitpunkt eindeutig macht.
Kann ich Gewinne auf Google Pay auszahlen lassen?
Praktisch nicht. Das Verfahren hat keinen Saldo und keine Empfängeradresse. Ein Anbieter kann nur auf frühere Einzahlungen derselben Karte zurückbuchen, eine Kartengutschrift nutzen, wenn sie freigeschaltet ist, oder auf eine nachgewiesene Bankverbindung überweisen. Meist läuft es auf die Überweisung hinaus.
Lohnt der Wechsel von der getippten Karte auf Google Pay bei Ablehnungen?
Meistens nicht, denn es ist dieselbe Karte und dieselbe Bank. Sinnvoll ist der Wechsel, wenn du keine Kartendaten auf einer Glücksspielseite eingeben willst oder wenn bisher das Freigabefenster der Bank im Browser nicht funktioniert hat — über das Gerät läuft dieser Schritt oft reibungslos.
Hilft es, die Zahlung mehrfach anzutippen?
Nein. Weil der Vorgang nur zwei Klicks kostet, wirkt ein neuer Versuch harmlos, wird von der Risikoprüfung aber als Muster gelesen. Drei oder vier Anfragen in wenigen Minuten können zu einer vorsorglichen Kartensperre führen, die du anschließend bei deiner Bank aufheben lassen musst.
Zählt eine Wallet-Einzahlung auf die 1 000 Euro im Monat?
Ja, wie jede andere Einzahlung bei einem Anbieter mit deutscher Erlaubnis. Die Grenze gilt anbieterübergreifend und wird von der Kasse gegen ein zentrales Register geführt. Ist sie erreicht, bricht der Vorgang ab, bevor eine Autorisierungsanfrage gestellt wird.
Weiterlesen
Apple Pay — dieselbe Schiene, strengere Bindung an Gerät und Browser
 CasinoKasseZur Kasse