Anzeige. Wird über die Schaltfläche ein Konto eröffnet, erhält diese Seite eine Provision; für Sie ändert sich der Preis nicht. Bonushöhe, Umsatzanforderung, Höchsteinsatz, Fristen und Auszahlungsgrenzen legt der Anbieter in seinen aktuellen Regeln fest und ändert sie ohne Ankündigung. Glücksspiel kostet Geld und ist kein Einkommen. Hilfe: check-dein-spiel.de, kostenfreie Beratung 0800 1 37 27 00.
Ob ein Online Casino mit Mastercard funktioniert, entscheidet nicht das Casino. Es entscheidet die Bank, die Ihre Karte herausgegeben hat — anhand einer vierstelligen Branchenkennung, die mit jeder Anfrage mitreist. Diese Seite zeigt die Kette vom Klick in der Kasse bis zur Freigabe, erklärt die drei Kartenprodukte hinter einem Logo und beschreibt, warum der Weg zurück auf die Karte ein völlig anderer ist als der Weg hin.
Vier Beteiligte, eine Zahlung — und nur einer entscheidet
An einer Kartenzahlung sind vier Parteien beteiligt, und es hilft enorm, sie auseinanderzuhalten, weil jede etwas anderes tut. Erstens Sie als Karteninhaber. Zweitens die Händlerbank, auch Abwickler oder Acquirer genannt, die den Anbieter angenommen und ihm eine Branchenkennung zugeteilt hat. Drittens das Kartennetzwerk — Mastercard oder Visa —, das die Regeln und die Leitungen bereitstellt, aber keine einzelne Zahlung genehmigt. Viertens Ihr Kartenherausgeber, also die Bank oder das Institut, dessen Name auf der Abrechnung steht.
Freigeben oder ablehnen kann nur der vierte. Das Netzwerk transportiert die Anfrage und setzt den Rahmen, in dem alle arbeiten; die Entscheidung über Ihre konkrete Einzahlung fällt beim Herausgeber, in Sekundenbruchteilen und ohne Begründungspflicht. Daraus folgt die wichtigste Erkenntnis dieser Seite: Die Frage, ob ein Casino mit Mastercard oder mit Visa funktioniert, ist falsch gestellt. Sie ist eine Frage an Ihre eigene Bank und an die Art Ihrer Karte.
Diese Richtung — der Händler holt das Geld ab, nachdem Sie eine Freigabe erteilt haben — unterscheidet die Karte von jeder anderen Schiene an der Kasse. Bei einer Überweisung schieben Sie Geld weg, und niemand außer Ihrer Bank ist beteiligt. Bei der Karte gibt es eine Instanz, die nein sagen kann, obwohl Deckung vorhanden, Karte gültig und Casino einverstanden ist. Wie sich die Schienen untereinander unterscheiden, ordnet der Überblick über die Zahlungswege; die Grundmechanik von Autorisierung, Entgelten und Rückweg behandelt zusätzlich die Seite zur Kreditkarte an der Casino-Kasse.
Wie die Kategorie 7995 zu Ihrer Bank kommt
Jeder Händler, der Karten annimmt, bekommt von seiner Händlerbank einen Merchant Category Code: eine vierstellige Branchenkennung. Für Wetten, Lotterien und Casinospiele ist das die 7995. Zugeteilt wird sie nicht vom Casino und nicht von Ihrer Bank, sondern vom Abwickler bei der Annahme des Händlers — und sie hängt anschließend an jeder einzelnen Autorisierungsanfrage, die durch das Netzwerk zu Ihrem Herausgeber läuft.
Was Ihre Bank in diesem Moment sieht, ist deshalb asymmetrisch. Die Kategorie ist eindeutig: Glücksspiel. Der Händler dagegen erscheint als Deskriptor aus abgekürzter Firmierung und Ortsangabe, und dieser Text muss mit dem Markennamen der Website nichts zu tun haben. Ihre Bank weiß also unter Umständen nicht, wo Sie gespielt haben, aber zuverlässig, dass es Glücksspiel war. Genau deshalb helfen Umwege nichts: Wer die Zahlung über ein Smartphone-Wallet auslöst, ändert nur die Art, wie die Kartennummer übertragen wird, nicht die Kategorie und nicht den Herausgeber. Das gilt für die Varianten auf der Seite zu Apple Pay genauso wie für die auf der Seite zu Google Pay.
Zwei weitere Folgen hat die Kennung. Erstens knüpfen Regeln bei Banken an den Code an, nicht an den einzelnen Anbieter: Wer 7995 sperrt, sperrt alle Häuser gleichzeitig — auch die mit deutscher Erlaubnis. Zweitens behandeln manche Herausgeber diese Kategorie nicht wie einen Einkauf, sondern wie eine bargeldnahe Verfügung, mit anderer Verbuchung und anderen Bedingungen. Was dort gilt, steht ausschließlich im Preis- und Leistungsverzeichnis Ihrer eigenen Bank; die Kasse des Anbieters weiß davon nichts.
Drei Produkte unter einem Logo
Mastercard und Visa sind Marken auf Karten, die technisch und rechtlich sehr unterschiedliche Dinge sind. Für die Casino-Kasse ist das der häufigste Grund für Verwirrung: Zwei Menschen mit demselben Logo in der Hand machen zwei völlig verschiedene Erfahrungen. Unterschieden werden muss nach dem Produkt, nicht nach der Marke.
Die Kreditkarte im engeren Sinn arbeitet mit einer Linie, die Ihre Bank einräumt; abgerechnet wird gesammelt. Die Debitkarte belastet Ihr Girokonto direkt — in Deutschland ist sie inzwischen die Regel, weil viele Institute ihre Kontokarten als Debit Mastercard oder Visa Debit ausgeben, oft gemeinsam mit der girocard auf einer Karte. Maestro, die frühere Debitmarke, wird für neu ausgegebene Karten nicht mehr vergeben, was ältere Anleitungen im Netz unbrauchbar macht. Die Prepaidkarte schließlich greift auf vorab geladenes Guthaben zu und ist kein Zahlungskonto im üblichen Sinn.
Was das Kartenprodukt an der Kasse ändert
Produkt
Typisches Verhalten bei Kategorie 7995
Rückweg bei der Auszahlung
Kreditkarte mit Linie
Am häufigsten freigeschaltet, Sperre dennoch möglich
Rückerstattung auf frühere Einzahlungen üblich
Debitkarte am Girokonto
Häufig ausgeschlossen, auch bei Deckung
Gutschrift nur, wenn der Herausgeber sie unterstützt
Prepaidkarte
Oft in den Produktbedingungen ausgeschlossen
Regelmäßig kein funktionierender Rückkanal
Virtuelle Einmalkarte
Scheitert meist an der Authentifizierung
Karte existiert zum Auszahlungszeitpunkt nicht mehr
Zusatzkarte für Dritte
Läuft nicht auf Ihren Namen, Abgleich scheitert
Auszahlung an fremden Inhaber ausgeschlossen
Firmen- oder Dienstkarte
In der Regel für diese Kategorie gesperrt
Nicht vorgesehen, Rückabwicklung aufwendig
3-D Secure: was die Freigabe beweist und was nicht
Die Abfrage in der Banking-App oder per Code heißt starke Kundenauthentifizierung und ist europäisch vorgeschrieben. Sie beantwortet genau eine Frage: Ist derjenige, der zahlt, der rechtmäßige Karteninhaber. Sie sagt nichts über Deckung, nichts über den Händler und nichts darüber, ob die Kategorie bei Ihrer Bank überhaupt zugelassen ist — das sind getrennte Entscheidungen, die vor und nach ihr fallen.
In der heutigen Fassung läuft im Hintergrund eine Risikobewertung aus Gerät, Browser, Betrag und Händler, und bei unauffälligen Zahlungen entfällt die sichtbare Abfrage. Bei der Kategorie 7995 passiert das praktisch nie: Sie gilt als risikobehaftet, also werden Sie hier fast immer gefragt. Wer eine Einzahlung ohne Freigabeschritt erlebt, sollte hellhörig werden — entweder läuft die Zahlung über eine andere Kategorie, oder sie läuft nicht über eine europäisch regulierte Kette.
Die typischen Abbrüche sind banal und werden regelmäßig als Ablehnung missverstanden. Die Banking-App liegt auf einem anderen Gerät und bekommt die Mitteilung nicht. Der Browser blockiert das eingebettete Fenster. Die Sitzung in der Kasse läuft ab, während Sie die App suchen. Die Karte ist für das Verfahren nicht registriert, was bei älteren Prepaid-Produkten vorkommt. In all diesen Fällen ist die Zahlung nicht beurteilt worden, sondern der Nachweis ist nicht angekommen — ein Neustart mit bereitgelegter App löst das, mehrfaches Wiederholen nicht.
Autorisierung und Buchung: warum im Auszug zwei Zeilen stehen
Eine Kartenzahlung ist kein Vorgang, sondern zwei. Zuerst die Autorisierung: Ihr Herausgeber bestätigt den Betrag und merkt ihn vor. Später die Einlösung: Der Händler reicht die Transaktion mit seinem nächsten Sammellauf ein, und erst dann wird endgültig gebucht. Zwischen beiden liegen üblicherweise mehrere Tage.
Praktisch bedeutet das drei Dinge, die an der Casino-Kasse zu Tickets führen. Erstens kann ein vorgemerkter Posten im Auszug stehen, der noch verschwindet — eine abgebrochene Zahlung hinterlässt manchmal eine Autorisierung, die nie eingelöst wird und erst nach Ablauf der Frist von selbst verfällt. Zweitens kann der endgültig gebuchte Betrag minimal vom vorgemerkten abweichen, wenn der Abwickler in einer anderen Währung abrechnet und Ihre Bank umrechnet. Drittens ist eine Vormerkung kein Beweis für eine erfolgreiche Einzahlung, und ihr Verschwinden kein Beweis für eine Rückzahlung.
Die belastbare Quelle ist deshalb nicht der Auszug, sondern der Abgleich: die Transaktionshistorie im Spielerkonto gegen den endgültigen Buchungssatz. Weicht beides ab, braucht der Support nicht den Screenshot der Vormerkung, sondern Datum, Betrag und die Autorisierungsnummer aus Ihrem Online-Banking. Mit diesen drei Angaben ist der Vorgang in der Kette auffindbar, ohne sie nicht.
Abgelehnt — aber an welcher Stelle?
Der Zeitpunkt der Ablehnung sagt, wer sie ausgesprochen hat.
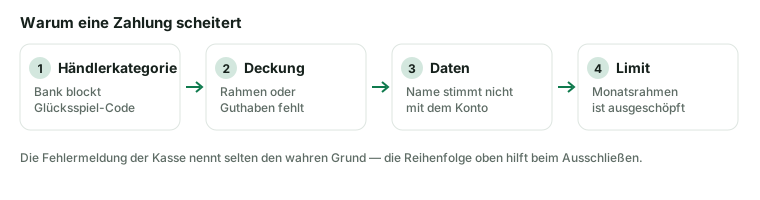
In der Kasse sieht jede Ablehnung gleich aus: eine knappe Meldung ohne Grund. Unterscheiden lässt sie sich trotzdem, und zwar über den Zeitpunkt. Wo im Ablauf die Zahlung stehen bleibt, verrät recht genau, wer entschieden hat — und damit, wen Sie fragen müssen. Diese Zuordnung ersetzt das Raten.
Zeitpunkt des Scheiterns und die wahrscheinliche Ursache
Wann es scheitert
Wer entschieden hat
Was als Nächstes sinnvoll ist
Karte erscheint gar nicht in der Kassenliste
Anbieter oder Abwickler
Andere Schiene wählen, nicht die Bank fragen
Sofortige Ablehnung ohne Freigabeabfrage
Ihr Kartenherausgeber, Kategoriesperre
Bank fragen, ob die Kategorie freigeschaltet werden kann
Freigabefenster öffnet sich nicht
Browser, Gerät oder Registrierung der Karte
Blocker aus, App bereitlegen, Vorgang neu starten
Ablehnung direkt nach der Freigabe
Risikoprüfung bei Herausgeber oder Abwickler
Nicht wiederholen, einige Stunden warten
Meldung nennt eine Grenze oder einen Zeitraum
Die Kasse, meist das gesetzliche Monatslimit
Limitanzeige im Spielerkonto ansehen
Betrag vorgemerkt, Guthaben fehlt
Autorisierung ohne Einlösung oder Zuordnungsfehler
Autorisierungsnummer sichern, Support schriftlich
Was danach hilft — und was die Lage verschlechtert
Die Reihenfolge ist wichtiger als die einzelnen Schritte, weil der zweithäufigste Fehler nach dem Wiederholungsversuch das Ticket an der falschen Stelle ist. Sinnvoll ist: zuerst die Limitanzeige im Spielerkonto, dann die eigene Banking-App auf einen Hinweis zur abgelehnten Transaktion, dann die Bank mit der konkreten Frage nach der Kategorie 7995, und erst danach der Support des Anbieters. Eine fremde Ablehnung kann das Casino nicht aufheben.
Was aktiv schadet: die Zahlung mehrfach kurz hintereinander zu versuchen. Mehrere Versuche werden als Muster gelesen und können zu einer vorsorglichen Kartensperre führen — aus einem gescheiterten Einzahlungsversuch wird dann ein Wochenende ohne funktionierende Karte. Ebenso schädlich ist der Wechsel auf eine Karte, die nicht auf Ihren Namen läuft: Der Abgleich mit dem Spielerkonto fällt spätestens bei der Verifizierung auf und kostet Sie dann nicht Minuten, sondern Wochen. Welche Nachweise in welcher Form überhaupt verlangt werden dürfen, steht auf der Seite zur Verifizierung.
Lehnt Ihre Bank die Kategorie grundsätzlich ab — und manche Institute tun das ohne Ausnahme —, ist die Karte für diesen Zweck erledigt, egal wie oft Sie es probieren. Dann bleibt der Wechsel auf eine Schiene, bei der Sie selbst das Geld wegschieben; die Mechanik und ihre Nachweise beschreibt die Seite zur Banküberweisung. Lehnt dagegen die Kasse wegen des Monatslimits ab, hilft keine andere Schiene, weil die Grenze über alle erlaubten Anbieter hinweg gilt; wie der gemeinsame Zähler arbeitet, steht auf der Seite zum Einzahlungslimit.
Der Rückweg: Rückerstattung und OCT
Der Hinweg ist eine Anfrage in Sekunden, der Rückweg ein eigenes Produkt. Karten sind dafür gebaut, Geld zum Händler zu bringen, nicht von ihm weg. Für die Gegenrichtung gibt es zwei Verfahren, und beide sind langsamer als die Einzahlung.
Das erste ist die Rückerstattung auf die Originaltransaktion: Der Anbieter gibt Geld auf eine konkrete frühere Einzahlung zurück. Geldwäscherechtlich ist das der saubere Weg und zugleich der Grund dafür, dass eine Auszahlung in mehreren Teilen ankommen kann — jede Einzahlung wird einzeln bedient, bis der Betrag gedeckt ist. Was darüber hinausgeht, also der eigentliche Gewinn, lässt sich auf diesem Weg nicht erstatten, weil es keine Transaktion gibt, auf die es sich beziehen könnte.
Für diesen Überschuss gibt es das zweite Verfahren: eine Gutschrift direkt auf die Karte, technisch Original Credit Transaction, kurz OCT. Beide Netzwerke haben dafür eigene Produkte, aber sie sind nicht bei jedem Herausgeber freigeschaltet, nicht für jedes Kartenprodukt verfügbar und für Glücksspielhändler besonders restriktiv behandelt. Fehlt das Verfahren, führt der Anbieter auf eine Bankverbindung zurück, die Sie nachweisen müssen — und genau an dieser Stelle kommen die meisten Verzögerungen zustande. Dazu addiert sich in jedem Fall die Kette: interne Freigabe, Sammellauf des Abwicklers, Verarbeitung im Netzwerk, Buchungslauf Ihrer Bank. Welcher dieser Abschnitte sich beeinflussen lässt, trennt die Seite zur schnellen Auszahlung; die vollständige Strecke beschreibt der Hub zur Auszahlung.
Mastercard oder Visa — macht die Marke einen Unterschied?
Suchanfragen trennen sauber zwischen einem Online Casino mit Mastercard und einem Online Casino mit Visa, als wären das zwei Angebote. An der Kasse ist der Unterschied kleiner als erwartet, und er liegt nicht dort, wo man ihn vermutet.
Gleich ist alles Wesentliche: Beide Netzwerke transportieren dieselbe Branchenkennung, beide verlangen die starke Authentifizierung, beide trennen Autorisierung und Einlösung, beide kennen Rückerstattung und Gutschrift, beide überlassen die Entscheidung dem Herausgeber. Unterschiedlich sind drei praktische Dinge: welche Netzwerkmarke Ihr Abwickler überhaupt annimmt, ob Ihr Herausgeber die Gutschriftfunktion für dieses Netzwerk freigeschaltet hat, und welche Produktregeln Ihre Bank für ihre Debit- und Prepaidprodukte setzt. Alle drei hängen am Institut, nicht am Logo.
Daraus folgt eine unspektakuläre Antwort: Wenn Ihre Einzahlung mit der einen Karte scheitert, ist die Marke der anderen kein Argument — die Produktart und die Hausregel Ihres Instituts sind es. Zwei Karten desselben Netzwerks von zwei Banken verhalten sich häufig unterschiedlicher als zwei Karten verschiedener Netzwerke von derselben Bank. Wer die Kategorie dauerhaft gesperrt hat, löst das nicht durch Markenwechsel, sondern durch Schienenwechsel.
Chargeback nach einem Verlust: wie das endet
Die Karte hat als einzige Schiene ein formales Streitverfahren eingebaut, und an der Casino-Kasse wird es regelmäßig für den falschen Zweck benutzt. Vorgesehen ist es für nicht erbrachte Leistungen und für Belastungen, die Sie nicht autorisiert haben. Ein Spielverlust ist beides nicht: Der Einsatz wurde angenommen, die Leistung erbracht, die Zahlung von Ihnen freigegeben — und zwar nachweisbar, weil die starke Authentifizierung protokolliert ist.
Der Ablauf, wenn man es trotzdem versucht, ist berechenbar. Der Anbieter erfährt von der Rückbuchung über seinen Abwickler, sperrt das Spielerkonto und hält laufende Auszahlungen an. Dann widerspricht er mit Spielprotokoll, Autorisierungsnachweis und Verifizierungsunterlagen — Material, das er vollständig hat und Sie nicht. Üblich ist am Ende eine dauerhafte Kontoschließung, und bei Häusern, die Risikodaten über ihre Abwickler teilen, kann die Wirkung über ein Haus hinausreichen. Die Erfolgsaussicht ist gering, der Schaden eintretend.
Berechtigt ist der Weg nur bei einer echten Fremdbelastung, also wenn jemand anderes Ihre Karte benutzt hat. Dann ist die erste Handlung aber nicht der Rückbuchungsantrag, sondern die Kartensperre, und der Adressat ist Ihre Bank. Bei allem anderen — fehlendes Guthaben nach einer Einzahlung, doppelte Buchung, verweigerte Auszahlung — führen Support in Textform, interne Beschwerdestelle und notfalls die Aufsicht erheblich weiter; welche Stufe zu welchem Fehlerbild passt, trennt die Seite zu abgelehnten Auszahlungen.
Karte, Kreditlinie und die Grenze, die das Gesetz nicht zieht
Eine Eigenschaft dieser Schiene wird selten ausgesprochen: Sie macht es leicht, Geld einzusetzen, das noch nicht da ist. Eine Kreditlinie ist keine Rücklage, und eine Einzahlung daraus ist wirtschaftlich eine Kreditaufnahme fürs Spiel — mit den Bedingungen Ihrer Bank, und bei Verbuchung als bargeldnahe Verfügung ohne die zinsfreie Zeit, die man vom Einkauf kennt. Dass ein erlaubter Anbieter Ihnen selbst keinen Kredit geben darf, hilft hier nicht, weil der Kredit von woanders kommt.
Das gesetzliche Monatslimit von 1 000 Euro begrenzt den Schaden, es verhindert ihn nicht, und es gilt für Einzahlungen, nicht für Einsätze. Wirksamer ist ein eigenes, niedrigeres Limit im Spielerkonto, das sofort greift, oder die Sperre der Kategorie bei der eigenen Bank — der einzige Fall, in dem eine Kategoriesperre ein Vorteil ist. Wer merkt, dass die Karte vor allem deshalb zum Einsatz kommt, weil auf dem Girokonto nichts mehr frei ist, findet im behördlichen Sperrsystem das weitreichendere Werkzeug: Es gilt für mindestens drei Monate und wirkt bei allen erlaubten Anbietern gleichzeitig, beschrieben auf der Seite zur OASIS-Sperre.
Einen Selbsttest, anonyme Beratung und das kostenfreie Hilfetelefon 0800 1 37 27 00 hält die Bundeszentrale für gesundheitliche Aufklärung unter check-dein-spiel.de bereit. Aufsichtsbehörde für Deutschland ist die Gemeinsame Glücksspielbehörde der Länder, gluecksspiel-behoerde.de. Welche Werkzeuge im Spielerkonto selbst bereitstehen und wie sie sich unterscheiden, steht auf der Seite zum Spielerschutz.
Häufige Fragen
Funktioniert jedes Online Casino mit Mastercard?
Die Frage entscheidet Ihre eigene Bank. Das Casino stellt die Schiene bereit, die Freigabe erteilt der Herausgeber Ihrer Karte — anhand der Branchenkennung 7995. Dieselbe Marke verhält sich bei zwei Instituten völlig unterschiedlich, und bei Debit- und Prepaidprodukten ist die Kategorie häufig gar nicht vorgesehen.
Ist Visa an der Casino-Kasse anders als Mastercard?
In der Mechanik nicht: gleiche Branchenkennung, gleiche starke Authentifizierung, gleiche Trennung von Autorisierung und Buchung, gleiche Rückwege. Unterschiedlich sind die Marke, die Ihr Abwickler annimmt, und die Produktregeln Ihrer Bank. Der Unterschied sitzt im Institut, nicht im Logo.
Warum lehnt meine Bank ab, obwohl das Konto gedeckt ist?
Weil die Entscheidung über die Kategorie fällt und nicht über die Deckung. Viele Institute sperren 7995 generell, bei Debit-, Firmen- und Zusatzkarten ist sie oft nicht vorgesehen. Manche Banken schalten sie auf Anfrage frei, andere grundsätzlich nicht. Der Anbieter kann daran nichts ändern.
Hilft es, die Einzahlung über Apple Pay oder Google Pay auszulösen?
Nur gegen Tippfehler. Ein Wallet ändert die Art, wie die Kartennummer übertragen wird, nicht die Branchenkennung und nicht den Herausgeber. Eine Kategoriesperre bleibt bestehen. Was ein Wallet tatsächlich ändert, sind Tempo und Sicherheit der Eingabe, nicht die Freigabeentscheidung.
Was bedeutet eine Vormerkung im Auszug, die nicht abgebucht wird?
Das ist eine Autorisierung. Sie entsteht mit der Freigabe und wird erst mit dem Sammellauf des Händlers endgültig gebucht. Bleibt die Einlösung aus, verfällt sie nach Ablauf der Frist von selbst. Für eine Klärung braucht der Support Datum, Betrag und Autorisierungsnummer.
Warum dauert die Auszahlung auf die Karte länger als die Einzahlung?
Weil der Rückweg ein anderes Produkt ist. Entweder läuft er als Rückerstattung auf frühere Einzahlungen oder als Gutschrift, technisch OCT, die nicht bei jedem Herausgeber und nicht für jedes Kartenprodukt freigeschaltet ist. Dazu kommen vier Stellen in der Kette, von denen keine am Wochenende arbeitet.
Warum kommt meine Auszahlung in mehreren Teilen an?
Weil eine Rückerstattung an eine konkrete frühere Transaktion gebunden ist. Bei mehreren Einzahlungen wird jede einzeln bedient, bis der Betrag gedeckt ist. Der Überschuss darüber, also der eigentliche Gewinn, braucht eine Gutschrift oder eine Überweisung auf eine nachgewiesene Bankverbindung.
Die Karte, mit der ich eingezahlt habe, ist abgelaufen — was nun?
Dann kann die Rückerstattung auf die Originaltransaktion ins Leere laufen. Üblich ist, die Nachfolgekarte nachzuweisen oder eine Bankverbindung zu hinterlegen, die auf Ihren Namen läuft. Wichtig ist, das vor dem Auszahlungsantrag zu klären, nicht danach.
Kann ich eine Einzahlung nach einem Verlust zurückbuchen lassen?
Technisch gibt es den Weg, praktisch ist er die schlechteste Option. Ein Verlust ist keine nicht erbrachte Leistung und keine unautorisierte Belastung. Üblich folgen Kontosperre, angehaltene Auszahlungen und ein Widerspruch mit Spielprotokoll und Autorisierungsnachweis, oft mit dauerhafter Schließung.
Welche Kartendaten darf ein Anbieter zur Prüfung verlangen?
Ein Bild der Vorderseite mit abgedeckter Mitte, sodass erste und letzte Ziffern, Name und Gültigkeit lesbar bleiben. Die Prüfziffer von der Rückseite wird nie verlangt, ebenso keine vollständige Nummer im Klartext und keine Zugangsdaten zum Online-Banking.
 CasinoKasseZur Kasse